De snelste, veiligste weg naar het accepteren van online betalingen in uw restaurant is het uitbesteden van kaartcaptatie aan een PCI-gevalideerde provider en het verwerken van bestellingen via een geïntegreerd, commissie-vrij platform in plaats van een marktplaats. Dit vermindert de hoofdpijn bij reconciliatie, verkleint uw nalevingslasten en voorkomt dat een derde partij elke bestelling afroomt. Een optie die precies rond dit model is gebouwd, koppelt gehoste betalingen aan bestellingen zonder commissie.
***
TL;DR:
>
- Het uitbesteden van betalingscaptatie aan een PCI-gevalideerde provider vermindert uw nalevingsscope en beveiligingsrisico's aanzienlijk, vaak tot de eenvoudigste zelfbeoordelingslaag. - De keuze voor de betalingsopzet moet gebaseerd zijn op het service model van uw restaurant, het bestelvolume en de fooi-voorkeuren, niet op flashy functies of marketingclaims. - Het gebruik van een geïntegreerd, commissie-vrij platform vereenvoudigt de reconciliatie, versnelt de implementatie en maakt snelle implementatie van functies zoals QR betalen aan tafel en het verzamelen van fooien van personeel mogelijk. - U moet de PCI-validatie van uw provider, ondersteuning voor tokenisatie en uitbetalingstiming verifiëren voordat u zich verbindt om veilige en tijdige transacties te waarborgen. - Het opbouwen van een basis met gehoste checkout en QR betalen aan tafel, samen met het volgen van bewijs van terugboekingen, is het beste voordat u uitbreidt naar geavanceerde loyaliteits- en analysemogelijkheden.
***
Inhoudsopgave
- Wat telt als online betalingen voor een restaurant
- Hoe de juiste betalingsopzet voor uw restaurant te kiezen
- Verminderen van PCI-scope en het vergrendelen van de controles die ertoe doen
- Terugboekingen en terugbetalingen: wat te volgen en hoe snel te reageren
- Van beslissing naar live betalingen: een stapsgewijze uitrol
- Waarom een geïntegreerd, commissie-vrij platform de rekensom verandert
- Aan de slag met RESTOBOT
- Wat er echt toe doet zodra u de schakelaar omdraait
- Bronnen
- FAQ
Wat telt als online betalingen voor een restaurant
"Online betalingen" omvatten meer dan een afrekenknop op uw website. Elk kanaal heeft zijn eigen afwegingen in snelheid, blootstelling aan terugboekingen en klantfrictie.
- Gehostede checkout: de klant wordt doorgestuurd naar de pagina van een betalingsprovider, die kaartgegevens van je servers houdt en je nalevingslast vereenvoudigt.
- Ingebedde checkout met tokenisatie: betalingsvelden bevinden zich op je eigen pagina, maar de werkelijke kaartgegevens worden getokeniseerd en raken je systemen nooit direct aan.
- Digitale portemonnees zoals Apple Pay en Google Wallet: snel, met weinig frictie, en steeds meer de standaard voor mobiele eters.
- QR betalen aan tafel: de gast scant een code, bekijkt de rekening en betaalt zonder te wachten op een ober, wat de doorlooptijd van tafels versnelt en het vastleggen van fooien vereenvoudigt.
- Virtuele terminals en betalingslinks: nuttig voor telefonische bestellingen, aanbetalingen of privé-evenementen waar geen live checkout-sessie is.
- Bankoverschrijvingen en regionale portemonnees: relevant afhankelijk van waar je opereert, en sommige providers kunnen lokale methoden automatisch tonen binnen een gehoste checkout.
- Cryptocurrency: ondersteund door een klein maar groeiend aantal restaurantplatforms voor klanten die het verkiezen.
Marketplace ordering verandert dit beeld. Wanneer een diner bestelt via een app van een derde partij, controleert de marketplace vaak de checkout, houdt de fondsen tijdelijk vast en past zijn eigen commissie toe voordat hij jou uitbetaalt, wat je zicht op de transactie beperkt en een laag van reconciliatie toevoegt die je niet controleert.
Hoe de juiste betalingsoplossing voor je restaurant te kiezen
De juiste opstelling hangt af van je service-model, niet van welke provider de meest opvallende marketing heeft. Begin met vijf vragen: Hoe snel heb je betaling aan tafel nodig? Wie moet de fooien ontvangen, het huis of de individuele werknemer? Heb je uniforme rapportage over locaties nodig? Wat is je ordervolume? En hoeveel wil je de commissies van de marketplace vermijden?
Van daaruit passen een paar opstellingen meestal bij de meeste restaurants:
- Volledige service dining: QR betalen aan tafel in combinatie met een geïntegreerd bestelsysteem stelt gasten in staat om de rekening te vereffenen zonder een ober te signaleren, terwijl fooien rechtstreeks naar het personeel of het huis gaan.
- Snelle service restaurants: een eenvoudige gehoste checkout in combinatie met je bestaande POS verwerkt een hoog volume zonder extra hardwarecomplexiteit.
- Multi-locatie groepen: een platform met gecentraliseerde rapportage over locaties bespaart uren handmatige reconciliatie elke week.
- Afhaal en bezorging buiten marketplaces: directe bestellingen gecombineerd met een koeriersintegratie laat de bezorgkosten doorberekenen aan de klant in plaats van in je marge te snijden.
Voordat je met een provider in zee gaat, vraag: Ben je PCI-gevalideerd, en op welk niveau? Ondersteun je P2PE of tokenisatie? Hoe ziet je terugbetalings- en autorisatieproces eruit? Stuur je webhook-evenementen voor terugboekingen? Wanneer komen uitbetalingen daadwerkelijk binnen, en wat zijn de contractvoorwaarden als ik wil vertrekken?
Pro Tip: *Vraag een potentiële betalingsprovider om je door een live terugbetaling op een testtransactie te leiden voordat je iets ondertekent. Het onthult meer over hun proces dan welke verkooppresentatie dan ook.*
Verminderen van PCI-scope en het vergrendelen van de controles die ertoe doen
De kleine handelaar gids van de PCI Security Standards Council raadt aan om de betalingsoverdracht uit te besteden aan een gevalideerde derde partij, specifiek omdat dit uw nalevingsscope verkleint, vaak tot de eenvoudigste zelfbeoordelingslaag, SAQ A. Praktisch betekent dat minder papierwerk, minder systemen om te auditen en een kleiner aanvalsvlak voor uw bedrijf om te verdedigen.
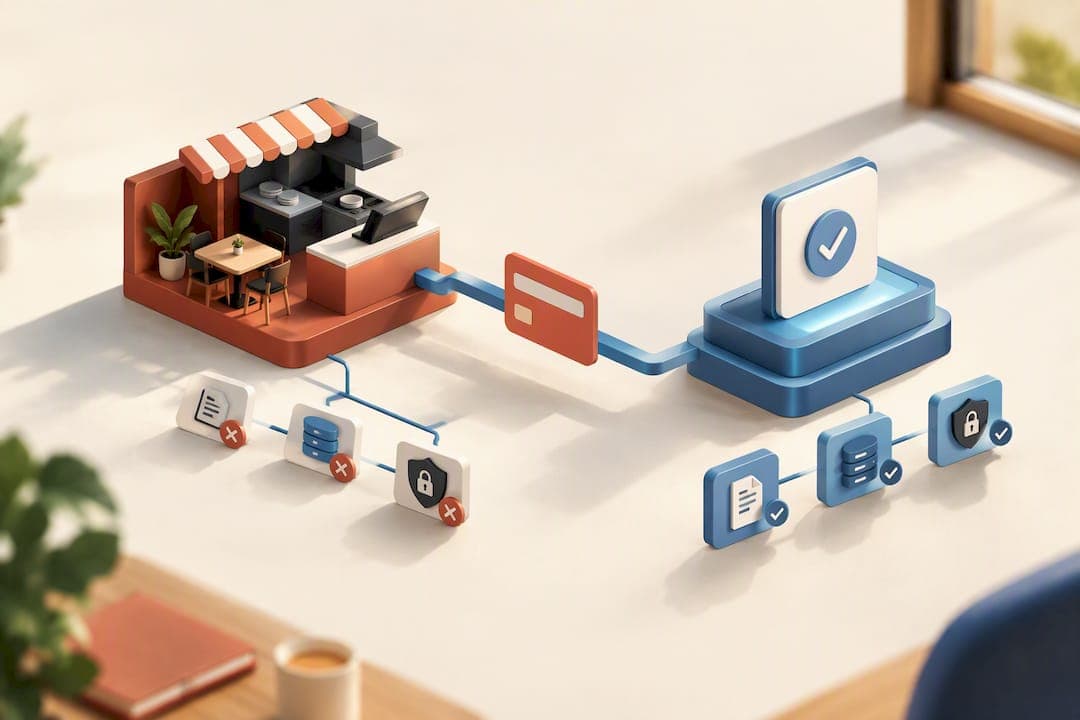
Dat gezegd hebbende, verwijdert uitbesteding uw verantwoordelijkheid niet volledig. Zoals Cloudflare's uitleg over PCI DSS aangeeft, moet u nog steeds bevestigen dat uw provider zelf goed gevalideerd is. Een leverancier die die vraag niet direct kan beantwoorden, is een rode vlag.
Een PCI-gevalideerde provider die uw vastlegging en verwerking afhandelt, is de grootste hefboom om zowel uw beveiligingsrisico als uw nalevingswerkbelasting te verlagen, volgens de richtlijnen van de PCI Raad.
De noodzakelijke technische controles, volgens diezelfde richtlijnen, zijn:
- Gehoste betalingspagina's of tokenisatie zodat ruwe kaartnummers nooit op uw servers staan.
- P2PE (point-to-point encryptie) op elk fysiek terminal, plus EMV-chipondersteuning en SRED-gecertificeerde hardware.
- TLS-encryptie op elke betaling gerelateerde verbinding.
- Netwerksegmentatie die betalingssystemen geïsoleerd houdt van algemene bedrijfsystemen zoals e-mail of gast-Wi-Fi.
Voordat u zich aan een leverancier verbindt, vraag naar hun PCI-lijst, bevestig of hun terminals P2PE-gevalideerd zijn, en krijg specifieke informatie over hoe zij kaartgegevens tokeniseren. Een eenvoudige regel die het waard is om bij het personeel af te dwingen: gebruik nooit een betaalterminal of tablet voor algemeen web browsen, aangezien dat alleen al uw PCI-blootstelling kan vergroten.
Terugboekingen en terugbetalingen: wat te volgen en hoe snel te reageren
Terugboekingen doorlopen gedefinieerde fasen, en de klok begint op het moment dat een geschil wordt ingediend. Volgens de documentatie voor geschilbeheer van Worldpay loopt het typische pad via retrieval, eerste terugboeking, herindiening, en, als het niet is opgelost, arbitrage. Sommige bewijsvensters kunnen erg kort zijn, wat geen ruimte laat om achteraf naar documenten te zoeken.
Worldpay merkt ook op dat terugboekingsfraude specifiek in de horeca en voedselbezorging toeneemt, en dat het laten opstapelen van geschillen uw verwerkingskosten kan verhogen of uw account in gevaar kan brengen voor opschorting.
Bouw uw bewijsgewoonte op voordat u het nodig heeft:
- Bewaar digitale ontvangstbewijzen gekoppeld aan elk order-ID.
- Log leveringsbevestigingen en tijdstempels van chauffeurs voor bestellingen buiten het pand.
- Houd klantcommunicatiegegevens bij, inclusief eventuele klachten of oplossingsnotities.
- Tijdstempel elke bestelling in elke fase, van plaatsing tot uitvoering.
Om dit operationeel te maken:
- Stel webhookmeldingen in zodat een nieuwe terugboeking notificatie u bereikt op het moment dat deze is ingediend, niet dagen later.
- Routeer die meldingen naar een dashboard dat uw team dagelijks controleert.
- Voer minstens één keer een nep-herindiening uit zodat uw team het indieningsproces kent voordat een echte deadline tikt.
Van beslissing naar live betalingen: een stapsgewijze uitrol
Overgaan van "we moeten onze betalingen verbeteren" naar daadwerkelijk online transacties uitvoeren hoeft geen maanden te duren. Verdeel het in drie fasen.
Pre-lancering
- Kies je architectuur: gehoste checkout, ingebedde getokeniseerde checkout, of een combinatie met QR betalen aan tafel.
- Bevestig PCI-validatie en uitbetalingsmomenten schriftelijk met je provider.
- Bepaal hoe fooien worden verdeeld, ofwel naar het huis of rechtstreeks naar individuele medewerkers.
- Wijs toe wie verantwoordelijk is voor de opzet, wie voor de training van het personeel en wie voor de voortdurende monitoring van geschillen.
Integratie
- Verbind je gehoste checkout of embed de betalingswidget op je bestelpagina.
- Koppel het aan je POS zodat bestellingen en betalingen automatisch worden verrekend.
- Stel de routing van keukenbonnen en digitale of geprinte ontvangstbewijzen in.
- Voeg koeriersintegraties of eenvoudige betalingslinks toe voor bezorgbestellingen buiten een marktplaats.
- Zet loyaliteits- en fooi-functies aan als je platform deze ondersteunt.
Testen en lanceren
- Voer sandbox-transacties uit voordat je live gaat, inclusief een volledige cyclus van bestelling tot betaling.
- Simuleer een terugbetaling en een chargeback zodat het personeel de workflow ziet, niet alleen de theorie.
- Train het personeel aan de voorkant en de keuken op de nieuwe flow, vooral alles wat verandert in de manier waarop fooien worden behandeld.
- Houd de eerste 30 dagen nauwlettend in de gaten en herzie eventuele knelpunten, zoals trage checkoutpagina's of verwarrende QR-instructies, voordat ze gewoonten worden.
Pro Tip: *Voer je 30-daagse beoordeling uit op een specifieke dag, niet "ergens volgende maand." Een kalenderherinnering is het verschil tussen een echte beoordeling en een die nooit plaatsvindt.*
Waarom een geïntegreerd, commissie-vrij platform de rekensom verandert
Een geïntegreerd platform dat per-bestelling kosten overslaat, verandert die rekensom onmiddellijk, en het ontwerp van één platform leunt direct in dat model.
Relevante functies voor het betalingsbeeld:
- Website- en bestelinstellingen kunnen automatisch worden aangemaakt zodra een aanvraag is bevestigd, vaak dezelfde dag nog live.
- Een nul-commissie model op bestellingen, waarbij de opbrengst door het restaurant wordt behouden in plaats van een marktplaatsdeel.
- QR-gebaseerde fooi-profielen laten individuele medewerkers fooien rechtstreeks verzamelen, zonder dat er een platformcommissie wordt genomen.
- Digitale loyaliteitskaarten geïntegreerd in populaire mobiele portemonnees zoals Apple Wallet en Google Wallet.
- Koeriersintegraties waarbij de bezorgkosten door de klant worden betaald in plaats van van de opbrengst van het restaurant te worden afgetrokken.
Omdat bestellen, betalen en loyaliteit op één platform zitten in plaats van aan elkaar genaaide tools, wordt het werk voor reconciliatie verminderd en kan de implementatie snel plaatsvinden in plaats van als een meerweekse project.
Aan de slag met RESTOBOT
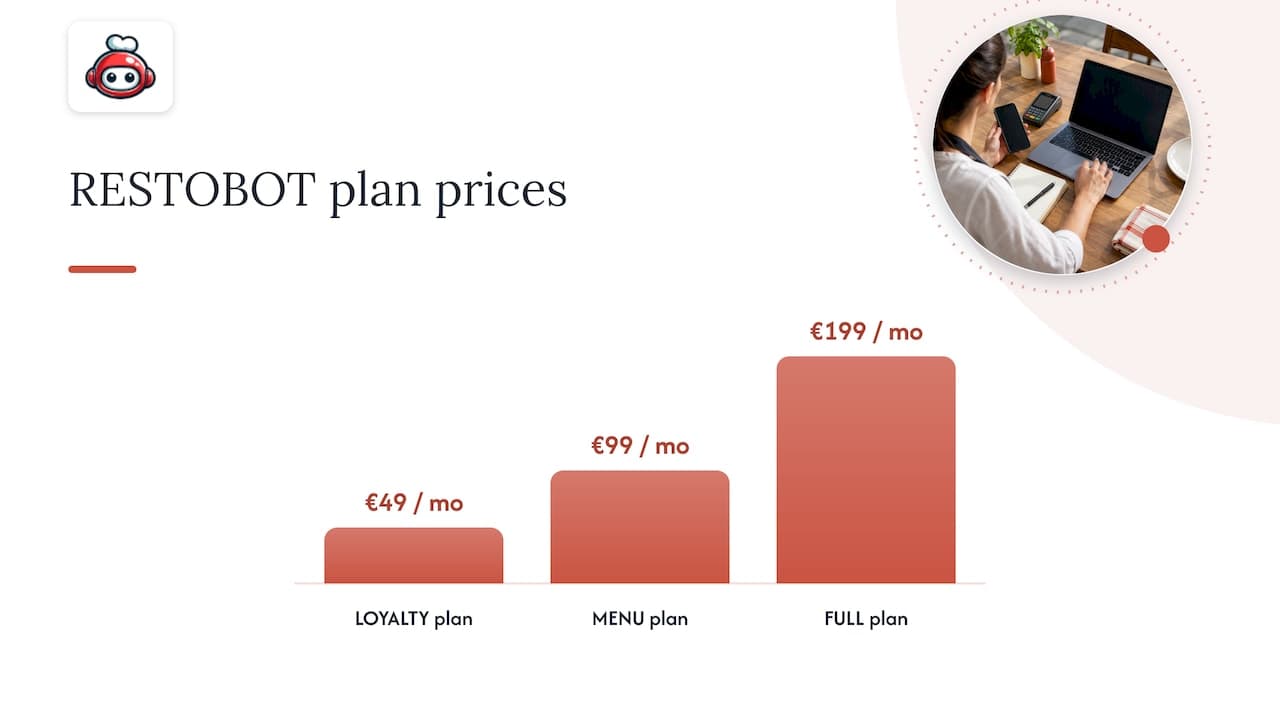
Als je klaar bent om af te stappen van marktplaatscommissies en snel een conforme betalingsopzet te laten draaien, biedt RESTOBOT je de bestel-, betalings- en loyaliteitscomponenten op één plek in plaats van drie afzonderlijke leverancierscontracten. De opzet loopt op de LOYALTY, MENU of FULL plannen, beginnend bij €49 per maand voor LOYALTY, €99 per maand voor MENU, en €199 per maand voor FULL, zonder per-bestelling commissie bovenop. Medewerkers kunnen ook beginnen met het verzamelen van fooien via hun eigen QR fooi-profiel onafhankelijk van welk plan het restaurant kiest, of zelfs als het restaurant zich helemaal niet heeft aangemeld. Bekijk de prijs pagina voor plan details en krijg je bestel- en betalingsflow binnen een dag live.
Wat er echt toe doet zodra je de schakelaar omdraait
De meeste restaurants bouwen hun eerste betalingsopstelling te uitgebreid, terwijl ze achter features aanjagen voordat de basis stabiel is. Begin met een gehoste checkout plus QR betalen aan tafel, zorg ervoor dat het soepel draait, en houd extra's in de wacht totdat die basis saai aanvoelt. Volg je geschilpercentage vanaf week één en automatiseer je bewijsverzameling onmiddellijk, aangezien het achteraf aanpassen van die gewoonte na een golf van terugboekingen veel moeilijker is dan het vanaf dag één inbouwen. Alles wat verder gaat, zoals loyaliteitsvoordelen, diepere analyses en dashboards voor meerdere locaties, kan wachten totdat betalingen zelf niet langer iets zijn waar je dagelijks over nadenkt.
*— ADMIN*
Bronnen
FAQ
Welke app kan ik gebruiken om in restaurants te betalen?
Digitale portemonnees zoals Apple Pay en Google Wallet werken bij de meeste restaurants die contactloze betalingen accepteren, en veel restaurants bieden ook QR betalen aan tafel of gehoste checkout links via hun eigen bestelplatform aan. Sommige platforms, waaronder RESTOBOT, bouwen ondersteuning voor portemonnees en QR-betaling direct in de eigen bestelstroom van het restaurant in plaats van een aparte app te vereisen.
Welke restaurants staan online bestellen en betalen met contant geld toe?
De beschikbaarheid van contant bij levering of contant bij afhalen hangt volledig af van het beleid van het individuele restaurant en het platform dat het gebruikt, aangezien sommige online bestelsystemen een contante optie naast kaart- en portemonnee betalingen ondersteunen, terwijl andere betaling vooraf vereisen. Controleer de specifieke bestelpagina van het restaurant of bel van tevoren om dit te bevestigen.
Wat is de 30/30/30 regel voor restaurants?
Dit is geen erkende industriestandaard die wordt behandeld in betalings- of restaurantoperatie richtlijnen, en de definities ervan variëren sterk afhankelijk van de bron. In plaats van te vertrouwen op een niet-geverifieerde regel, richt je op gedocumenteerde praktijken zoals het verminderen van PCI-scope en het volgen van deadlines voor terugboekingen, die duidelijke richtlijnen bevatten van betalingsbeveiligingsautoriteiten.
Is er een app waarmee ik betaald kan worden om voedsel te proberen?
Dit beschrijft een andere categorie van consumentenapp gericht op betaalde voedselrecensies of proefprogramma's, die niet gerelateerd is aan restaurantbetalingsverwerking. Het valt buiten de scope van het opzetten van online betalingen voor een restaurantbedrijf.
Hoe lang duurt het om online betalingen voor een restaurant op te zetten?
Met een uitbesteedde, PCI-gevalideerde provider en een geïntegreerd bestelplatform kan de technische opzet binnen een dag na bevestiging van je aanvraag plaatsvinden, hoewel je eigen testen en personeelstraining nog steeds moeten volgen voordat een volledige lancering plaatsvindt. Sommige platforms zijn gebouwd rond dit soort implementatie op dezelfde dag voor de bestel- en betalingslaag.