Los consejos digitales son ingresos imponibles, punto. Bajo la Ley de Un Gran Hermoso Proyecto, los consejos calificados pueden ganar una deducción de impuestos federales sobre la renta, pero los impuestos de Seguro Social y Medicare aún se aplican a cada dólar. Los empleadores deben confirmar que su sistema de punto de venta (POS) ofrece una opción genuina de no dar propina, comenzar a recopilar informes mensuales de propinas ahora y asegurarse de que la nómina sepa cómo se está registrando e informando cada propina.
***
Resumen:
>
- Los consejos digitales siguen siendo ingresos imponibles, con impuestos de Seguro Social y Medicare aplicándose a todas las propinas independientemente de la deducción de impuestos federales sobre la renta. - Los empleadores deben asegurarse de que las interfaces de propinas permitan a los clientes seleccionar un monto de propina cero u opcional para mantener el estado voluntario y calificar para la deducción. - La conciliación precisa y basada en el horario de los datos de propinas del POS contra los ingresos brutos es esencial para estar listos para auditorías, especialmente durante revisiones de cumplimiento. - Un claro rastro documental que vincule las propinas al trabajador, ocupación y pagos en efectivo voluntarios es crítico para reclamar la deducción federal y evitar la mala clasificación. - Las propinas recibidas a través de plataformas deben estar selladas con hora, ser específicas del trabajador y reportadas junto con las propinas en efectivo y no en efectivo en totales mensuales para un cumplimiento adecuado con el IRS.
***
Tabla de Contenidos
- Qué separa una propina digital de un cargo por servicio
- Los impuestos sobre la nómina aún se aplican incluso con la deducción OBBBA
- Pasos del empleador y la nómina para el informe de propinas digitales
- Configuraciones de propinas en POS y QR que protegen el estado calificado
- Cómo una plataforma de restaurante puede apoyar propinas conformes
- Informe de propinas en efectivo y no en efectivo junto con las digitales
- Reglas estatales y locales añadidas a los impuestos federales sobre propinas
- Cómo las propinas digitales cambian el salario neto y las retenciones
- Por qué los sistemas de propinas transparentes protegen a todos
- Una herramienta de propinas construida alrededor de pagos voluntarios y documentados
- Fuentes
- Preguntas Frecuentes
Qué separa una propina digital de un cargo por servicio
El IRS considera una propina como un pago que el cliente elige hacer en un monto que el cliente elige, sin presión para seleccionar una cifra específica. Los equivalentes digitales incluyen propinas con tarjeta, propinas de aplicaciones móviles, gratificaciones de tarjetas de regalo y otros pagos electrónicos denominados en efectivo, y el IRS confirma que las propinas calificadas incluyen propinas en efectivo, con tarjeta de crédito y débito, y pagos móviles denominados en efectivo, siempre que el pago se mantenga voluntario.
Los cargos por servicio funcionan de manera diferente. Una gratificación automática del 18% añadida a la cuenta de un grupo grande, o cualquier cargo que el cliente no pueda eliminar o establecer en cero, cuenta como ingresos y salarios del empleador en lugar de una propina calificada. La línea entre los dos a menudo se reduce al diseño de la interfaz, no a la intención.
- Un código QR que permite a un invitado ingresar cualquier cantidad, incluyendo $0, preserva el estado voluntario.
- Una pantalla de pago con porcentajes preestablecidos y sin un botón visible de "personalizado" o "sin propina" comienza a parecer un cargo obligatorio.
- Una aplicación de entrega que obliga a una selección no cero antes de que se pueda realizar el pedido empuja ese pago hacia el tratamiento de cargo por servicio, independientemente de lo que llame el recibo.
Esa distinción determina si un pago puede calificar alguna vez para la deducción OBBBA discutida a continuación, y si pertenece al lado de salarios o al lado de propinas de la nómina.
Los impuestos sobre la nómina aún se aplican incluso con la deducción OBBBA
Cada propina es ingreso imponible en el momento en que se recibe, ya sea digital o en efectivo. Lo que cambió bajo la Ley Única, Grande y Hermosa es una nueva deducción federal del impuesto sobre la renta para propinas calificadas, no una nueva exención de impuestos sobre la nómina. Las retenciones de Seguro Social y Medicare aún se aplican a las propinas, independientemente de si el trabajador reclama más tarde la deducción en su declaración.
Las regulaciones finales nombran una lista de ocupaciones elegibles para la deducción de propinas calificadas, y definen lo que cuenta como una propina calificada: un pago voluntario, denominado en efectivo o un equivalente en efectivo, reportado a través de los canales estándar, como se confirma en las regulaciones finales del Tesoro y el IRS sobre ocupaciones de propinas. La presentación aún se realiza a través de los formularios habituales, W-2 para empleados, 1099 para ciertos contratistas, o el Formulario 4137 cuando las propinas no fueron reportadas a un empleador.
El malentendido más común es tratar la deducción como un alivio de impuestos sobre la nómina. No lo es. Reduce la responsabilidad del impuesto federal sobre la renta en cantidades calificadas, pero el empleador aún retiene y remite la parte del empleado del Seguro Social y Medicare, y aún paga la parte del empleador. Los trabajadores por cuenta propia que reciben propinas califican bajo una matemática diferente: su deducción está limitada a los ingresos netos de la actividad con propinas después de restar los costos comerciales relacionados, de acuerdo con el análisis CRS de las disposiciones fiscales OBBBA, que también señala que la deducción tiene límites anuales y se elimina a niveles de ingresos más altos.
La documentación es más importante que nunca. Un trabajador que reclama la deducción necesita un claro rastro documental que vincule las propinas reportadas con la ocupación calificada y con pagos voluntarios, denominados en efectivo, ya que la deducción excluye cualquier cantidad que haya comenzado como un cargo por servicio obligatorio.
Pasos del empleador y de la nómina para el reporte digital de propinas
Los empleadores asumen la mayor parte de la carga de cumplimiento, y el flujo de trabajo es más mecánico de lo que la mayoría de los gerentes espera.
- Recoger una declaración de propinas escrita o electrónica de cada empleado que recibió $20 o más en propinas durante el mes, que debe entregarse antes del 10 del mes siguiente, según la Publicación 531 del IRS.
- Agregar las propinas reportadas a los salarios del empleado para fines de retención, luego reportar el total en el Formulario W-2 utilizando las casillas y códigos especificados en la guía actual del IRS.
- Presentar el Formulario 4137 para cualquier déficit reportado por el empleado entre lo que se reportó y lo que la nómina puede sustentar, y usar el Formulario 8027 si la ubicación es un gran establecimiento de alimentos o bebidas que debe asignar propinas.
- Conciliar las exportaciones de propinas del POS contra los ingresos brutos mensualmente, no solo al final del año, para que los problemas de asignación surjan antes de convertirse en un problema de presentación.
Los empleadores deben retener y remitir la parte del empleador de la Seguridad Social y Medicare sobre todas las propinas reportadas, y el IRS puede emitir un aviso evaluando la responsabilidad cuando las propinas reportadas parecen inconsistentes con los recibos de cargo o las normas de la industria. Ese riesgo es exactamente por qué los registros digitales son importantes: el IRS ha señalado que cada vez más verifica los datos de POS y plataformas digitales durante las revisiones de cumplimiento, por lo que un restaurante con exportaciones limpias y con marcas de tiempo tiene una auditoría mucho más fácil que uno que depende de registros de propinas escritos a mano.
La retención también es importante. Mantenga los informes de propinas exportados del POS, las declaraciones firmadas de los empleados y los resúmenes de conciliación durante al menos el período que el IRS puede examinar, y guárdelos en un lugar donde la nómina pueda acceder a ellos con poco aviso.
Consejo Profesional: *Realice su conciliación de propinas a ingresos brutos en cada ciclo de nómina en lugar de trimestralmente, para que un error de codificación en el POS se detecte antes de que se acumule a través de docenas de turnos.*
Configuraciones de propinas en POS y QR que protegen el estatus calificado
La interfaz que un huésped ve al dejar una propina digital es ahora un documento de cumplimiento, no solo una elección de diseño. Los comentarios regulatorios son específicos en este punto: un flujo de POS que registra la selección explícita del cliente, incluyendo un cero, es la evidencia más sólida de que una propina fue voluntaria, mientras que un aviso forzado o predeterminado invita al IRS a tratar parte de esa cantidad como un cargo por servicio en su lugar.
- Ofrezca una opción real de "sin propina" o $0 en cada flujo de pago y QR, no solo un porcentaje preset más pequeño.
- Use un lenguaje neutral como "agregar propina (opcional)" en lugar de un lenguaje que implique una cantidad esperada.
- Registre la selección real del cliente, la marca de tiempo y el identificador del trabajador o mesa para cada transacción.
- Mantenga las políticas de agrupación de propinas por escrito y aplíquelas de manera consistente, ya que la redistribución inconsistente es una bandera común de auditoría.
La guía de configuración detallada para el lado QR de esto, incluyendo cómo estructurar la propina con código QR para que los datos de selección sobrevivan a la nómina, y cómo pensar en agrupación de propinas versus propinas directas cuando un turno divide las gratificaciones entre varios empleados, cubre el lado operativo con más profundidad.
| Práctica de POS | Por qué es importante para el estatus fiscal |
|---|---|
| Botón de propina explícita de cero | Preserva el estatus voluntario requerido para una propina calificada |
| Registros con marca de tiempo y etiquetados por trabajador | Soporta la conciliación contra los totales de W-2 y 1099 |
| Política de agrupación de propinas escrita | Documenta la redistribución para la revisión de nómina y auditoría |
| Informes mensuales exportables | Acelera la asignación del Formulario 8027 y las correcciones del Formulario 4137 |
Independientemente del software involucrado, el hábito central que mantiene a un negocio listo para auditorías es aburrido pero efectivo: exportar datos de propinas en un horario, conciliarlos contra los ingresos brutos y confirmar que los totales coinciden con lo que aparece en los formularios W-2 o 1099 antes de que esos formularios se envíen.
Cómo una plataforma de restaurante puede apoyar las propinas conforme a la normativa
Una función de propinas ilustra cómo se ve en la práctica una configuración amigable con el cumplimiento: los trabajadores individuales pueden crear un perfil personal y recibir propinas a través de un código QR, con cada transacción marcada con tiempo y vinculada al propio registro de ese trabajador en lugar de un fondo compartido.
- Los huéspedes eligen su propia cantidad de propina, incluyendo la opción de no dar propina, lo que mantiene el pago voluntario de la manera que requiere la guía actual del IRS.
- Los fondos van directamente a la cuenta del trabajador sin que la plataforma cobre comisión, por lo que la cantidad de propina registrada coincide con lo que el trabajador realmente recibe.
- La función funciona independientemente de si el empleador del trabajador tiene algún contrato con la plataforma, por lo que un servidor individual puede comenzar a construir registros de propinas documentados de manera independiente.
- Los registros exportables le dan a los equipos de nómina algo concreto con lo que conciliar contra las declaraciones W-2 o 1099 en lugar de depender de la memoria o de recibos en papel.
Nada de esto reemplaza el consejo de un profesional de impuestos o proveedor de nómina. Simplemente significa que los datos subyacentes, quién dio propina, cuánto y cuándo, existen en una forma que se sostiene cuando alguien lo solicita.
Informando propinas en efectivo y no en efectivo junto con las digitales
Las propinas digitales no existen en aislamiento. La mayoría de los trabajadores que reciben propinas también recolectan propinas en efectivo, y algunos reciben propinas no en efectivo como entradas para eventos o mercancía, y todo esto debe combinarse en un total mensual único para fines de informes.
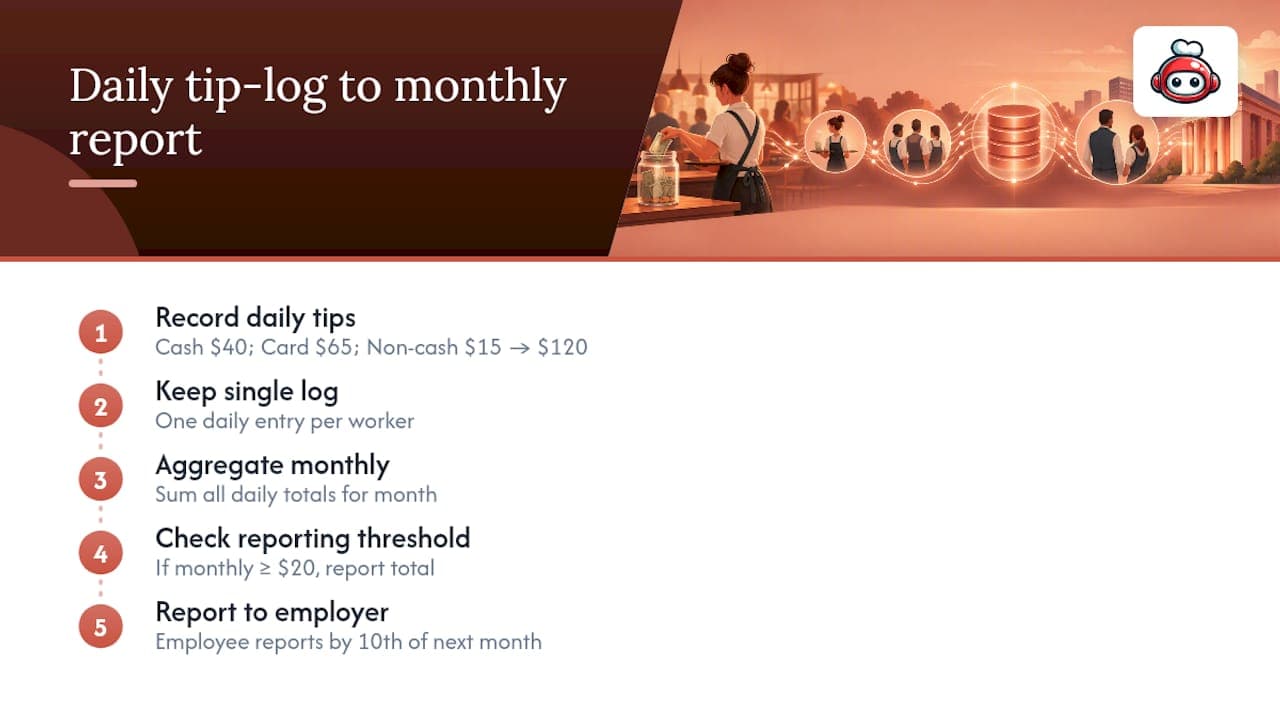
Bajo la Publicación 531, cualquier empleado que reciba $20 o más en propinas durante un mes calendario, sumando propinas en efectivo, tarjeta, digitales y no en efectivo, debe informar ese total a su empleador antes del 10 del mes siguiente. Las propinas no en efectivo se informan por valor a pesar de que no se retiene ningún impuesto sobre la nómina directamente, ya que aún cuentan para el ingreso total imponible de propinas del empleado.
El hábito práctico que mantiene esto manejable es un solo registro diario por trabajador en lugar de conteos mentales separados para dinero "en efectivo" y "de la app". Un turno que termina con $40 en efectivo, $65 en propinas de tarjeta a través del POS, y una tarjeta de regalo de $15 de un cliente habitual informa $120 por el día, todo bajo el mismo umbral mensual y la misma fecha límite de informes. Mezclar sistemas de seguimiento es donde comienza la mayoría de los informes insuficientes, no la ocultación deliberada.
Los trabajadores que reciben propinas directamente a través de una herramienta independiente del empleador, el tipo de perfil de trabajador independiente descrito anteriormente, aún deben el mismo informe mensual a cualquier empleador para el que trabajen, ya que la obligación de informar sigue el ingreso total de propinas del trabajador, no la plataforma que lo entregó.
Reglas estatales y locales superpuestas a los impuestos federales sobre propinas
El tratamiento federal establece el mínimo, pero las reglas fiscales estatales y locales añaden su propia capa, y varían lo suficiente como para que no haya una cifra única que se aplique en todas partes. Algunos estados siguen el concepto de deducción de propinas calificadas para fines del impuesto sobre la renta estatal, algunos no ofrecen ninguna deducción comparable, y las jurisdicciones locales pueden imponer sus propias reglas de salario y horas sobre la agrupación de propinas y los cargos por servicio que no tienen nada que ver con el tratamiento fiscal federal.
Debido a que estas reglas difieren según el estado y a veces según la ciudad, el enfoque práctico es tratar el cumplimiento federal como la línea base y luego consultar la guía del departamento de ingresos del estado específico sobre cómo trata los ingresos por propinas, los créditos por propinas contra el salario mínimo y cualquier deducción a nivel estatal vinculada al marco OBBBA. Un trabajador o empleador que opere a través de líneas estatales no debe asumir que la misma propina califica de la misma manera en cada ubicación.
Las reglas locales sobre el crédito por propinas del salario mínimo también pueden afectar lo que cuenta como un sistema de propinas conforme a la normativa, independientemente del tratamiento fiscal. Una jurisdicción que restringe cuánto del salario mínimo puede ser cubierto a través de propinas afecta las matemáticas de nómina incluso antes de que surja la cuestión fiscal, por lo que los equipos de nómina que manejan operaciones en múltiples ubicaciones necesitan una referencia estado por estado en lugar de una política única para toda la empresa.
Cómo los tips digitales cambian el salario neto y las retenciones
Los tips digitales se suman a los salarios para fines de retención de la misma manera que lo hacen los tips en efectivo, lo que significa que el salario neto de un empleado refleja la retención de Seguro Social, Medicare y el impuesto sobre la renta sobre el monto total reportado, no solo sobre el salario base por hora. Un trabajador que reporta un mes fuerte en tips digitales verá un cheque de pago más grande, pero también una línea de retención más grande, ya que la nómina tiene que financiar la parte del empleador y del empleado de los impuestos sobre la nómina en las propinas, al igual que lo hace con los salarios regulares.
La deducción OBBBA cambia la declaración de impuestos de fin de año, no el cheque de pago. Debido a que es una deducción que se reclama al presentar la declaración, la mayoría de los trabajadores no la verán reflejada en la retención de cada período de pago, por lo que el flujo de efectivo a mitad de año se ve igual que antes de que existiera la deducción. La diferencia aparece cuando se presenta la declaración y las propinas calificadas reducen el ingreso imponible para fines federales.
Los trabajadores que de repente dependen en gran medida de las propinas digitales deben esperar que la retención siga de cerca esos ingresos y en tiempo real, a diferencia de las propinas en efectivo que a veces se reportan menos. Ese vínculo más estrecho es un compromiso: menos flexibilidad para reportar menos, pero un registro de ingresos más limpio y defendible para cualquier cosa, desde solicitudes de préstamos hasta reclamaciones de desempleo, ya que los totales de propinas digitales ya están documentados en lugar de reconstruidos después del hecho.
Por qué los sistemas de propinas transparentes protegen a todos
Los registros de propinas digitales facilitan el cumplimiento en el momento en que un sistema está configurado para capturar una verdadera elección del cliente en lugar de un valor predeterminado. Los operadores que tratan las propinas como genuinamente voluntarias, y que pueden producir una exportación limpia cuando la nómina o un auditor lo solicitan, protegen los ingresos de su personal y reducen su propia exposición al mismo tiempo. La solución no es complicada: configurar correctamente la interfaz, capacitar al personal sobre lo que cuenta como una propina reportable y realizar conciliaciones en un horario en lugar de apresurarse en la época de impuestos.
*— ADMIN*
Una herramienta de propinas construida alrededor de pagos voluntarios y documentados
Una función de propinas en línea brinda a los trabajadores de hospitalidad individuales un perfil basado en QR donde los huéspedes eligen su propio monto de propina, sin comisión tomada del pago y sin requisito de que el empleador del trabajador use la plataforma. Esa configuración se alinea con el estándar de pago voluntario que describe la guía del IRS, y cada propina genera un registro que un trabajador o un equipo de nómina puede extraer más tarde.
Los restaurantes que desean que las propinas estén integradas en un conjunto operativo más completo, junto con pedidos, reservas y lealtad, pueden comparar los planes LOYALTY, MENU y FULL, mientras que cualquier trabajador de hospitalidad puede consultar la página de propinas en línea directamente para ver cómo funciona el perfil QR y el reporte antes de decidir si se adapta a su configuración.
Este artículo es información general, no un sustituto del asesoramiento de un asesor financiero calificado. Consulte a un profesional financiero calificado sobre sus propias circunstancias antes de actuar sobre cualquier cosa aquí.
Fuentes
FAQ
¿Tienes que pagar impuestos sobre las propinas digitales?
Sí, las propinas digitales son ingresos imponibles independientemente del método de pago, y se aplican impuestos de Seguro Social y Medicare incluso cuando una propina califica para la deducción del impuesto sobre la renta federal OBBBA. Infórmelos a su empleador si suman $20 o más en un mes, siguiendo el proceso en la Publicación 531 del IRS.
¿Qué es la propina digital?
La propina digital significa que un cliente deja una gratificación a través de un canal electrónico, un terminal de tarjeta, un código QR o una aplicación móvil, en lugar de entregar efectivo. Califica para el mismo tratamiento fiscal que las propinas en efectivo siempre que el pago siga siendo voluntario y el cliente pueda elegir cualquier cantidad, incluyendo cero.
¿Las propinas siguen siendo imponibles en 2026?
Sí, todas las propinas siguen siendo ingresos imponibles, y la deducción OBBBA solo afecta el impuesto federal sobre la renta en cantidades que califican, no la retención del impuesto sobre la nómina. Las regulaciones finales del IRS enumeran las ocupaciones elegibles para la deducción y las condiciones que se aplican.
¿Es una propina del 10% irrespetuosa?
La etiqueta de propinas varía según el país, la región y el tipo de servicio, y este artículo no cubre las normas de gratificación ya que trata sobre el tratamiento fiscal en lugar de las costumbres de propinas. Desde el punto de vista fiscal, cualquier cantidad que el cliente elija libremente, incluida una más pequeña, se trata de la misma manera siempre que haya sido voluntaria.