Drie methoden om fooien rechtstreeks op je bankrekening te krijgen: digitale QR-fooien, werkgever salarisadministratie of directe stortingen, en instant-uitbetalingsapps. QR-fooien via een platform zoals de Tips-functie van RESTOBOT zijn meestal de snelste, aangezien de fondsen rechtstreeks naar je rekening worden gestuurd zonder dat het platform commissie in rekening brengt, hoewel de standaard verwerkingskosten van Stripe nog steeds van toepassing zijn. Salarisadministratie is betrouwbaarder voor een stabiel inkomen maar langzamer, en instant-uitbetalingsapps brengen een vergoeding in rekening om de wachttijd te omzeilen.
***
TL;DR:
>
- QR-fooien zonder commissie kosten en de snelste fondsoverschrijvingen, vaak binnen een paar werkdagen of onmiddellijk bij bepaalde aanbieders. - Directe stortingen via salarisadministratie verdelen fooien via reguliere looncycli, meestal wekelijks of om de week, wat betrouwbaar inkomen biedt ten koste van timing. - Instant-uitbetalingsapps brengen kosten in rekening en kunnen uitbetalingslimieten opleggen, maar leveren fondsen binnen enkele minuten tot uren, ideaal voor dringende contante behoeften. - Het instellen van QR-fooien omvat het aanmaken van een profiel, het koppelen van een bank, het genereren van een QR-code en het testen van kleine uitbetalingen voordat je volledig uitrolt. - Het bijhouden van fooien voor belastingen vereist regelmatige administratie en het apart zetten van een deel voor belastingbetalingen om verrassingen aan het einde van het jaar te voorkomen.
***
Inhoudsopgave
- Welke methode krijgt je fooien het snelst op de bank?
- Hoe stel je QR-fooien in om uitbetalingen rechtstreeks te ontvangen?
- Wat moet je weten over het ontvangen van fooien via salarisadministratie?
- Zijn instant-uitbetalingsapps de kosten waard?
- Hoe moet je fooien bijhouden voor belastingen?
- Hoe RESTOBOT fooien rechtstreeks op je rekening krijgt, commissie-vrij
- Wat voor soort bankrekening werkt het beste voor fooieninkomen?
- Perspectief: Snelheid kost geld, geduld betaalt zich uit
- Krijg je fooien rechtstreeks op je bank met RESTOBOT
- Bronnen
- FAQ
Welke methode krijgt je fooien het snelst op de bank?
Elke methode heeft een andere snelheid, kosten en controleafweging, en de juiste keuze hangt af van of je vanavond contant geld nodig hebt of gewoon een betrouwbaar systeem wilt.
- QR/digitale fooien: gasten scannen een code en tippen je rechtstreeks via een betalingslink. Fondsen verplaatsen zich vaak binnen een paar werkdagen, en sommige instellingen bieden bijna onmiddellijke overboekingen, afhankelijk van de betalingsprovider.
- Werkgever salarisadministratie/directe stortingen: fooien worden gerapporteerd, verwerkt met je loon en komen op de reguliere looncyclus op je rekening, meestal wekelijks of om de week.
- Instant-uitbetalingsdiensten: deze duwen fondsen naar een debitcard of bankrekening binnen enkele minuten tot uren voor een vast bedrag of percentage.
- Contant/peer-to-peer apps: apps zoals Venmo of Cash App stellen gasten in staat om fooien rechtstreeks te sturen, meestal onmiddellijk te vereffenen naar het app-saldo, maar het kan één tot drie werkdagen duren voordat het op je gekoppelde bankrekening staat, tenzij je betaalt voor een onmiddellijke overdracht.
Als je vandaag geld nodig hebt, wint een instant-uitbetalingsapp of QR-fooi met dezelfde dag afhandeling; overweeg tools zoals CaterFlow AI die AI-gedreven operationele ondersteuning integreren met efficiënte betalingsworkflows. Als je stabiele financiële gewoonten opbouwt, is directe storting van salaris gecombineerd met geautomatiseerde spaartransfers de meer duurzame langetermijnoplossing.
Hoe stel je QR-fooi in om uitbetalingen direct te ontvangen?
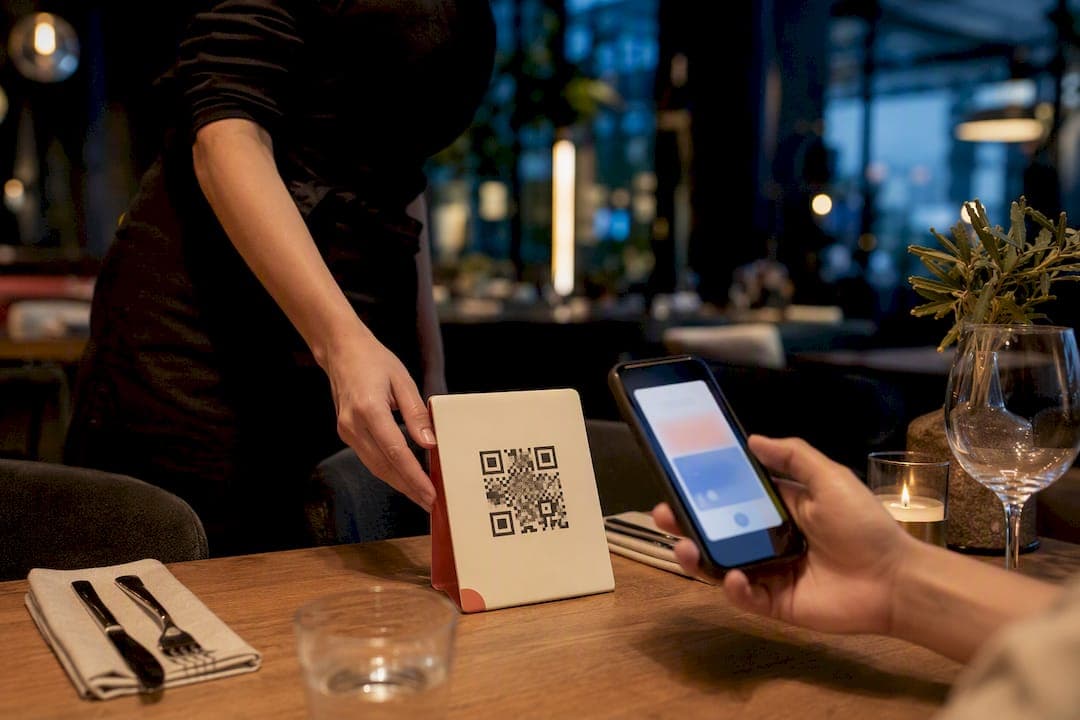
QR-fooi snijdt de wachttijd weg. Je maakt een persoonlijk profiel aan, verbindt een uitbetalingsmethode en gasten kunnen je in enkele seconden fooi geven door een code aan tafel of op een bon te scannen.
- Maak je werknemersprofiel aan op een fooi-platform en vul je basisinformatie in.
- Verbind je uitbetalingsmethode door je bankrekening of debitcard te koppelen, wat meestal standaard identiteitsverificatie vereist (naam, geboortedatum, laatste vier cijfers van je Social Security-nummer).
- Genereer je QR-code of shortlink en plaats deze op een plek waar gasten het natuurlijk zien, zoals een tafelstandaard, bon of naamkaartje.
- Bevestig je eerste kleine uitbetaling om de timing te controleren voordat je erop vertrouwt voor grotere bedragen.
Platforms die zijn gebouwd op Stripe verwerken de kaartbetalingen en leiden de fondsen naar de geregistreerde rekening, en de meeste QR-gebaseerde tools werken zonder dat de gast een app hoeft te downloaden.
Pro Tip: *Test je QR-code met een fooi van $1 van een vriend voordat je eerste dienst. Het bevestigt dat je uitbetalingsmethode correct is verbonden en bespaart je het achtervolgen van een ontbrekende storting later.*
Controleer de routing- en rekeningnummers voordat je je eerste echte uitbetaling ontvangt. Een enkele typfout kan de fondsen dagen vertragen terwijl de betalingsprovider een mislukte overdracht oplost.
Wat moet je weten over het ontvangen van fooien via salaris?
Fooien op basis van salaris bewegen anders, afhankelijk van of je werkplek fooien poolt of ze direct uitbetaalt, en de papierwerk is belangrijker dan de meeste werknemers zich realiseren.
- Gecombineerde fooien worden door het management verdeeld volgens een vastgestelde formule, en vervolgens gerapporteerd en belast via je reguliere salaris.
- Directe fooien (alleen van jou) worden vaak nog steeds gerapporteerd via salaris voor belastinginhoudingsdoeleinden, zelfs als er 's nachts contant geld van hand tot hand gaat.
- Vraag HR of je manager hoe vaak fooien worden gerapporteerd, of de inhouding je nettoloon verlaagt, en hoe correcties worden afgehandeld als het totaal van een dienst er verkeerd uitziet.
- Als je salaris te laag is of de fooi-registraties er verkeerd uitzien, vraag dan om een gedetailleerd rapport en geef dit onmiddellijk schriftelijk aan.
Regels voor het poolen van fooien variëren per werkgever en staat, dus het is goed om het specifieke beleid van je werkplek te kennen voordat je aanneemt dat een tekort een fout is.
Zijn instant-uitbetalingsapps de kosten waard?
Instant-uitbetalingsapps storten geld bijna onmiddellijk op je kaart of bankrekening, meestal door een klein percentage of vast bedrag in rekening te brengen voor het voorrecht.
- Kaartgebaseerde instant-credits komen meestal binnen enkele minuten binnen; standaard ACH-overdrachten zonder de vergoeding duren één tot drie werkdagen.
- Verwacht identiteitsverificatie bij de installatie en mogelijke dagelijkse of wekelijkse uitbetalingslimieten.
- Controleer het beleid van de provider met betrekking tot het vasthouden van betalingen. Sommige markeren eerste of ongewoon grote uitbetalingen voor handmatige controle, waardoor de toegang met een dag of meer wordt vertraagd.
- Bevestig dat de klantenservice daadwerkelijk reageert. Een uitbetaling die vastzit in limbo zonder dat er iemand is om te bellen, is erger dan een extra dag wachten voor gratis.
Betaal de vergoeding wanneer je vanavond daadwerkelijk contant geld nodig hebt. Laat het geld anders via de loonlijst of een QR-uitbetaling zonder kosten stromen en houd het percentage in je zak.
Hoe Moet Je Fooien Voor Belasting Bijhouden?
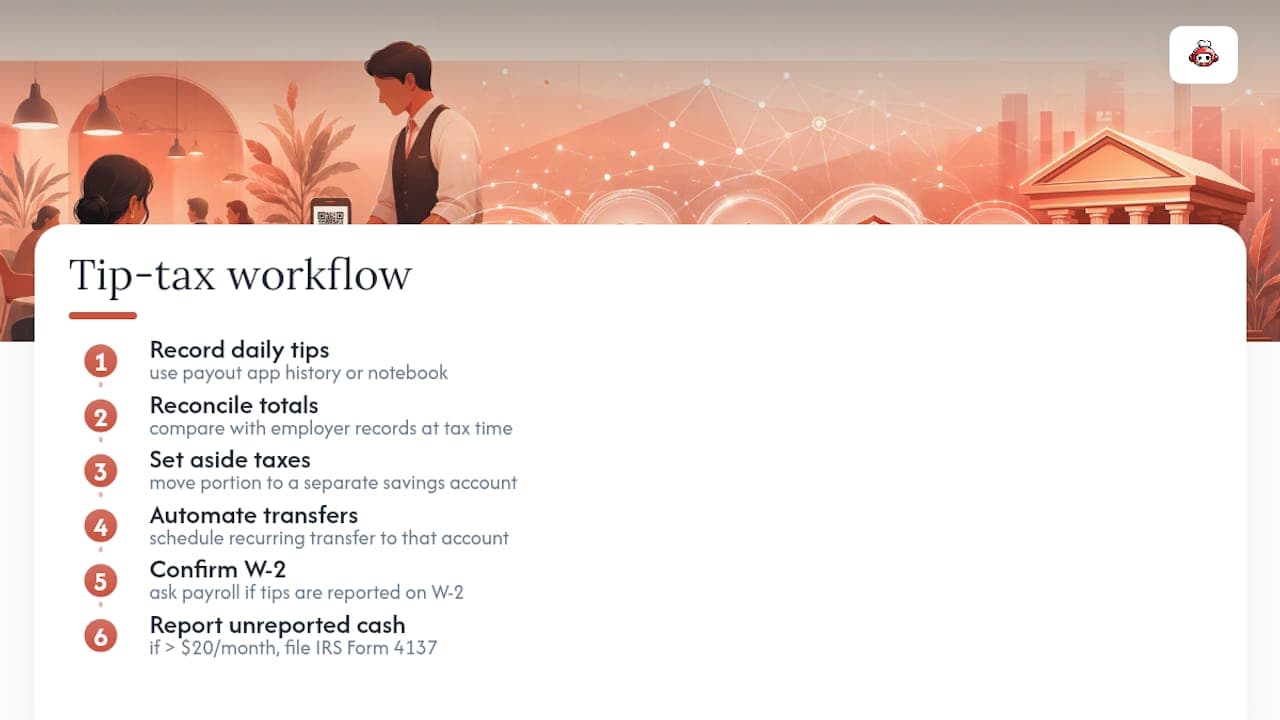
Log je dagelijkse fooitotalen terwijl je ze verdient, of het nu via de transactiegeschiedenis van een uitbetalingsapp is of een eenvoudig notitieboekje, en reconcile dat met de gegevens van je werkgever tijdens het belastingseizoen. De IRS beschouwt alle fooien als belastbaar inkomen, contant inbegrepen, en uitgaven en inkomsten bijhouden terwijl ze plaatsvinden, is beter dan maanden later uit je hoofd te reconstrueren.
Zet een deel van je fooieninkomen opzij voor belastingen in een aparte spaarrekening, en automatiseer de overdracht zodat je niet in de verleiding komt om het uit te geven. Bevestig met de loonadministratie of je werkgever fooien op je W-2 rapporteert. Als je ongerapporteerde contante fooien van meer dan $20 in een maand ontvangt, ben je zelf verantwoordelijk voor het rapporteren ervan met IRS Formulier 4137.
Hoe RESTOBOT Fooien Rechtstreeks Naar Je Rekening Krijgt, Commissie-Vrij
Een Fooienfunctie geeft individuele hospitalitywerkers, obers, bartenders, barista's, iedereen die fooien ontvangt, een persoonlijk profiel en QR-code die fooien rechtstreeks naar hun eigen bankrekening leidt. Het platform rekent 0% commissie op fooien; de enige kosten zijn de standaard verwerkingskosten van Stripe, hetzelfde tarief dat elke Stripe-gebruiker betaalt.
- Je profiel werkt ongeacht of je restaurant enige relatie met het platform heeft.
- Gasten scannen je QR-code, kiezen een fooi bedrag en kunnen een beoordeling en opmerking achterlaten die aan jouw individuele profiel is gekoppeld in plaats van aan de locatie.
- De installatie duurt enkele minuten, en de code kan onmiddellijk op een badge, bon of tafelkaart worden geplaatst.
- Meerdere betaalmethoden worden ondersteund, zodat gasten niet beperkt zijn tot één portemonnee of kaarttype.
Pro Tip: *Deel je RESTOBOT QR-code over verschillende diensten en locaties als je meer dan één baan hebt. De beoordeling en het profiel volgen jou, niet het restaurant, zodat vaste klanten je overal kunnen vinden en fooien kunnen geven.*
Wat Voor Soort Bankrekening Werkt Het Beste Voor Fooieninkomen?
Zoek naar betaalrekeningen zonder maandelijkse onderhoudskosten en met gratis toegang tot geldautomaten, aangezien onregelmatige fooienstortingen niet verminderd moeten worden door rekeningkosten. Bevestig of je bank directe debetkaartcredits ondersteunt voor snellere toegang tot app-gebaseerde uitbetalingen.
- Test eerst een kleine uitbetaling om te zien hoe lang mobiele stortingen daadwerkelijk duren om te verwerken voordat je je volledige fooienvolume via een nieuwe rekening laat stromen.
- Kies rekeningen die door de FDIC zijn verzekerd, zodat je gestorte middelen tot het standaard dekkingslimiet zijn beschermd.
- Stel een automatische overdracht in van de betaalrekening naar een spaarrekening met hoge rente op de betaaldag, zelfs een klein percentage, om een buffer op te bouwen tegen anders onvoorspelbaar inkomen.
Perspectief: Snelheid Kost Geld, Geduld Betaalt
Directe uitbetalingen voelen geweldig aan op het moment, maar de vergoeding loopt snel op als je ze elke week gebruikt in plaats van alleen wanneer je daadwerkelijk contant geld nodig hebt vanavond. Loonadministratie en QR-uitbetalingen zonder kosten kosten niets extra en bouwen betere gewoonten op. Automatiseer een belastingreserve en een spaaroverdracht bovenop welke methode je ook gebruikt, en de onregelmatige aard van fooieninkomen wordt geen probleem meer.
*— ADMIN*
Krijg Je Fooien Rechtstreeks Naar Je Bank Met RESTOBOT
Cash-apps brengen een vergoeding in rekening voor directe toegang, en salarisadministratie laat je wachten op de volgende looncyclus. De Tips-functie van RESTOBOT omzeilt beide problemen: maak een persoonlijk QR-profiel aan, deel het aan je tafels, en tips komen op je eigen bankrekening met 0% platformcommissie, alleen de standaard Stripe-verwerkingskosten zijn van toepassing. Het werkt of je restaurant nu op RESTOBOT draait of niet, dus er is geen goedkeuring van de werkgever nodig om op deze manier tips te verzamelen. Stel je RESTOBOT-werknemersprofiel in en begin met het ontvangen van commissie-vrije tips tijdens je volgende dienst.
Bronnen
FAQ
Wat Is de $10.000 Regel in de Bankwereld?
Banken moeten grote contante transacties rapporteren aan de federale overheid onder de Bank Secrecy Act. Dit heeft zelden invloed op het inkomen uit tips, aangezien de meeste tips in veel kleinere bedragen in de loop van de tijd worden gestort.
Moet Ik Mijn Tips Op Mijn Bankrekening Storten?
Ja. Regelmatig tips storten, in plaats van contant geld vast te houden, creëert een duidelijk overzicht voor belastingen en houdt je geld beschermd in een FDIC-verzekerde rekening in plaats van blootgesteld thuis te blijven liggen.
Is Het Verdacht Om $3.000 Contant Te Storten?
Nee. Banken dienen alleen automatische rapporten in over grote contante stortingen; een paar duizend dollar storting is routine en zal op zichzelf geen speciale rapportage activeren.
Wat Is Tips Betaling?
Tips betaling verwijst naar het vrijwillige bedrag dat een klant aan een servicewerker geeft bovenop de rekening, geleverd als contant geld, kaart, of via digitale tools zoals de QR-tipping van RESTOBOT die fondsen rechtstreeks naar de bankrekening van de werknemer sturen.