Les pourboires numériques sont des revenus imposables, point final. Selon la Loi sur le Grand et Beau Projet, les pourboires qualifiés peuvent bénéficier d'une déduction fiscale fédérale, mais les taxes de sécurité sociale et de Medicare s'appliquent toujours à chaque dollar. Les employeurs doivent s'assurer que leur système de point de vente (POS) propose une véritable option sans pourboire, commencer à collecter des rapports mensuels sur les pourboires dès maintenant, et s'assurer que la paie sait comment chaque pourboire est enregistré et rapporté.
***
TL;DR :
>
- Les pourboires numériques restent des revenus imposables, avec des taxes de sécurité sociale et de Medicare s'appliquant à tous les pourboires, indépendamment de la déduction fiscale fédérale. - Les employeurs doivent s'assurer que les interfaces de pourboire permettent aux clients de sélectionner un montant de pourboire nul ou optionnel pour maintenir le statut volontaire et se qualifier pour la déduction. - Une réconciliation précise, basée sur un calendrier, des données de pourboire du POS par rapport aux recettes brutes est essentielle pour rester prêt pour un audit, surtout lors des examens de conformité. - Une traçabilité claire reliant les pourboires au travailleur, à l'occupation et aux paiements en espèces volontaires est cruciale pour réclamer la déduction fédérale et éviter la reclassification. - Les pourboires reçus par le biais de plateformes doivent être horodatés, spécifiques au travailleur, et rapportés avec les pourboires en espèces et non en espèces dans les totaux mensuels pour une conformité adéquate avec l'IRS.
***
Table des matières
- Qu'est-ce qui sépare un pourboire numérique d'un frais de service
- Les taxes sur les salaires s'appliquent toujours même avec la déduction OBBBA
- Étapes de l'employeur et de la paie pour le reporting des pourboires numériques
- Configurations de pourboire POS et QR qui protègent le statut qualifié
- Comment une plateforme de restaurant peut soutenir un pourboire conforme
- Reporting des pourboires en espèces et non en espèces aux côtés des numériques
- Règles étatiques et locales superposées aux taxes fédérales sur les pourboires
- Comment les pourboires numériques changent le salaire net et les retenues
- Pourquoi les systèmes de pourboire transparents protègent tout le monde
- Un outil de pourboire construit autour de paiements volontaires et documentés
- Sources
- FAQ
Qu'est-ce qui sépare un pourboire numérique d'un frais de service
L'IRS considère un pourboire comme un paiement que le client choisit de faire dans un montant que le client choisit, sans pression pour sélectionner un chiffre spécifique. Les équivalents numériques incluent les pourboires par carte, les pourboires d'application mobile, les gratifications par carte-cadeau et d'autres paiements électroniques libellés en espèces, et l'IRS confirme que les pourboires qualifiés incluent les pourboires en espèces, par carte de crédit et de débit, et les paiements mobiles libellés en espèces, tant que le paiement reste volontaire.
Les frais de service fonctionnent différemment. Un pourboire automatique de 18 % ajouté à l'addition d'un grand groupe, ou tout frais que le client ne peut pas supprimer ou réduire à zéro, compte comme un revenu et des salaires de l'employeur plutôt que comme un pourboire qualifié. La ligne entre les deux dépend souvent de la conception de l'interface, et non de l'intention.
- Un code QR qui permet à un invité de saisir n'importe quel montant, y compris 0 $, préserve le statut volontaire.
- Un écran de paiement avec des pourcentages prédéfinis et sans bouton "personnalisé" ou "pas de pourboire" visible commence à ressembler à une charge obligatoire.
- Une application de livraison qui force une sélection non nulle avant que la commande puisse être passée pousse ce paiement vers un traitement de frais de service, peu importe ce que le reçu en dit.
Cette distinction détermine si un paiement peut un jour être éligible à la déduction OBBBA discutée ensuite, et s'il appartient au côté des salaires ou au côté des pourboires de la paie.
Les taxes sur les salaires s'appliquent toujours même avec la déduction OBBBA
Chaque pourboire est un revenu imposable au moment où il est reçu, numérique ou en espèces. Ce qui a changé avec la Loi Unique, Belle et Grande est une nouvelle déduction d'impôt fédéral sur le revenu pour les pourboires qualifiés, et non une nouvelle exemption des taxes sur les salaires. Les retenues de la Sécurité Sociale et de Medicare s'appliquent toujours aux pourboires, peu importe si le travailleur revendique ensuite la déduction sur sa déclaration.
Les règlements finaux nomment une liste de professions éligibles à la déduction pour pourboires qualifiés, et ils définissent ce qui compte comme un pourboire qualifié : un paiement volontaire, libellé en espèces ou en équivalent espèces, déclaré par les canaux standards, comme confirmé dans les règlements finaux du Trésor et de l'IRS sur les professions de pourboire. La déclaration passe toujours par les formulaires habituels, W-2 pour les employés, 1099 pour certains entrepreneurs, ou le Formulaire 4137 lorsque les pourboires n'ont pas été déclarés à un employeur.
La compréhension la plus courante est de traiter la déduction comme une réduction de la taxe sur les salaires. Ce n'est pas le cas. Elle réduit la responsabilité fiscale fédérale sur les montants éligibles, mais l'employeur continue de retenir et de verser la part de l'employé de la Sécurité Sociale et de Medicare, et continue de payer la part de l'employeur. Les travailleurs à pourboire indépendants sont éligibles selon un calcul différent : leur déduction est plafonnée au revenu net de l'activité à pourboire après déduction des coûts d'entreprise associés, selon l'analyse CRS des dispositions fiscales OBBBA, qui note également que la déduction comporte des plafonds annuels et s'épuise à des niveaux de revenu plus élevés.
La documentation est plus importante que jamais. Un travailleur revendiquant la déduction a besoin d'une trace écrite claire reliant les pourboires déclarés à la profession éligible et aux paiements volontaires libellés en espèces, puisque la déduction exclut tout montant qui a commencé comme une charge de service obligatoire.
Étapes de l'employeur et de la paie pour la déclaration numérique des pourboires
Les employeurs portent la majeure partie du fardeau de conformité, et le flux de travail est plus mécanique que ce que la plupart des gestionnaires s'attendent.
- Collecter une déclaration de pourboire écrite ou électronique de chaque employé ayant reçu 20 $ ou plus en pourboires au cours du mois, due le 10 du mois suivant, conformément à la publication 531 de l'IRS.
- Ajouter les pourboires déclarés aux salaires de l'employé à des fins de retenue, puis déclarer le total sur le Formulaire W-2 en utilisant les cases et codes spécifiés dans les directives actuelles de l'IRS.
- Déposer le Formulaire 4137 pour tout manque déclaré par l'employé entre ce qui a été déclaré et ce que la paie peut justifier, et utiliser le Formulaire 8027 si le lieu est un grand établissement alimentaire ou de boissons obligé d'allouer des pourboires.
- Réconcilier les exportations de pourboires du POS avec les recettes brutes mensuellement, pas seulement à la fin de l'année, afin que les problèmes d'allocation apparaissent avant de devenir un problème de déclaration.
Employeurs doivent retenir et remettre la part de l'employeur de la Sécurité Sociale et de Medicare sur tous les pourboires déclarés, et l'IRS peut émettre un avis évaluant la responsabilité lorsque les pourboires déclarés semblent incohérents avec les reçus de carte ou les normes de l'industrie. Ce risque est précisément la raison pour laquelle les enregistrements numériques sont importants : l'IRS a signalé qu'il vérifie de plus en plus les données des systèmes de point de vente (POS) et des plateformes numériques lors des examens de conformité, donc un restaurant avec des exports propres et horodatés a un audit beaucoup plus facile qu'un autre qui s'appuie sur des journaux de pourboires manuscrits.
La conservation est également importante. Conservez les rapports de pourboires exportés du POS, les déclarations signées des employés et les résumés de réconciliation pendant au moins la période que l'IRS peut examiner, et stockez-les quelque part où la paie peut y accéder à court terme.
Astuce Pro : *Effectuez votre réconciliation des pourboires par rapport aux recettes brutes à chaque cycle de paie au lieu de trimestriellement, afin qu'une erreur de codage dans le POS soit détectée avant qu'elle ne s'accumule sur des dizaines de quarts de travail.*
Configurations de pourboire POS et QR qui protègent le statut qualifié
L'interface qu'un client voit lorsqu'il laisse un pourboire numérique est désormais un document de conformité, pas seulement un choix de design. Les commentaires réglementaires sont spécifiques à ce sujet : un flux POS qui enregistre la sélection explicite du client, y compris un zéro, est la preuve la plus solide qu'un pourboire était volontaire, tandis qu'une invite forcée ou par défaut invite l'IRS à considérer une partie de ce montant comme des frais de service à la place.
- Offrez une véritable option "pas de pourboire" ou $0 à chaque passage en caisse et flux QR, pas seulement un pourcentage prédéfini le plus bas.
- Utilisez un langage neutre comme "ajouter un pourboire (facultatif)" au lieu d'un langage qui implique un montant attendu.
- Enregistrez la sélection réelle du client, l'horodatage et l'identifiant du travailleur ou de la table pour chaque transaction.
- Gardez les politiques de mise en commun des pourboires écrites et appliquez-les de manière cohérente, car une redistribution incohérente est un signal d'audit courant.
Des conseils détaillés pour la configuration du côté QR de cela, y compris comment structurer le pourboire par code QR afin que les données de sélection survivent dans la paie, et comment réfléchir à la mise en commun des pourboires par rapport aux pourboires directs lorsque qu'un quart de travail divise les gratifications entre plusieurs employés, couvre le côté opérationnel plus en profondeur.
| Pratique POS | Pourquoi cela compte pour le statut fiscal |
|---|---|
| Bouton de pourboire explicite à zéro | Préserve le statut volontaire requis pour un pourboire qualifié |
| Enregistrements horodatés et étiquetés par travailleur | Soutient la réconciliation avec les totaux W-2 et 1099 |
| Politique de mise en commun des pourboires écrite | Documente la redistribution pour la paie et l'examen d'audit |
| Rapports mensuels exportables | Accélère l'allocation du formulaire 8027 et les corrections du formulaire 4137 |
Indépendamment du logiciel impliqué, l'habitude fondamentale qui maintient une entreprise prête pour un audit est ennuyeuse mais efficace : exportez les données de pourboires selon un calendrier, réconciliez-les avec les recettes brutes, et confirmez que les totaux correspondent à ce qui apparaît sur les formulaires W-2 ou 1099 avant que ces formulaires ne soient envoyés.
Comment une plateforme de restaurant peut soutenir un pourboire conforme
Une fonctionnalité de pourboire illustre à quoi ressemble une configuration favorable à la conformité en pratique : les travailleurs individuels peuvent créer un profil personnel et recevoir des pourboires via un code QR, chaque transaction étant horodatée et liée à l'enregistrement propre de ce travailleur plutôt qu'à une mise en commun partagée.
- Les clients choisissent le montant de leur pourboire, y compris la possibilité de ne pas donner de pourboire, ce qui rend le paiement volontaire comme l'exige la directive actuelle de l'IRS.
- Les fonds vont directement sur le compte du travailleur sans commission prélevée par la plateforme, de sorte que le montant du pourboire enregistré correspond à ce que le travailleur reçoit réellement.
- La fonctionnalité fonctionne que l'employeur du travailleur ait ou non un contrat avec la plateforme, de sorte qu'un serveur individuel peut commencer à constituer des dossiers de pourboire documentés de manière indépendante.
- Les dossiers exportables donnent aux équipes de paie quelque chose de concret à concilier avec les déclarations W-2 ou 1099 au lieu de se fier à la mémoire ou à des tickets en papier.
Rien de tout cela ne remplace les conseils d'un professionnel de la fiscalité ou d'un fournisseur de paie. Cela signifie simplement que les données sous-jacentes, qui a donné un pourboire, combien, et quand, existent sous une forme qui tient lorsque quelqu'un en fait la demande.
Rapport des pourboires en espèces et non en espèces aux côtés des numériques
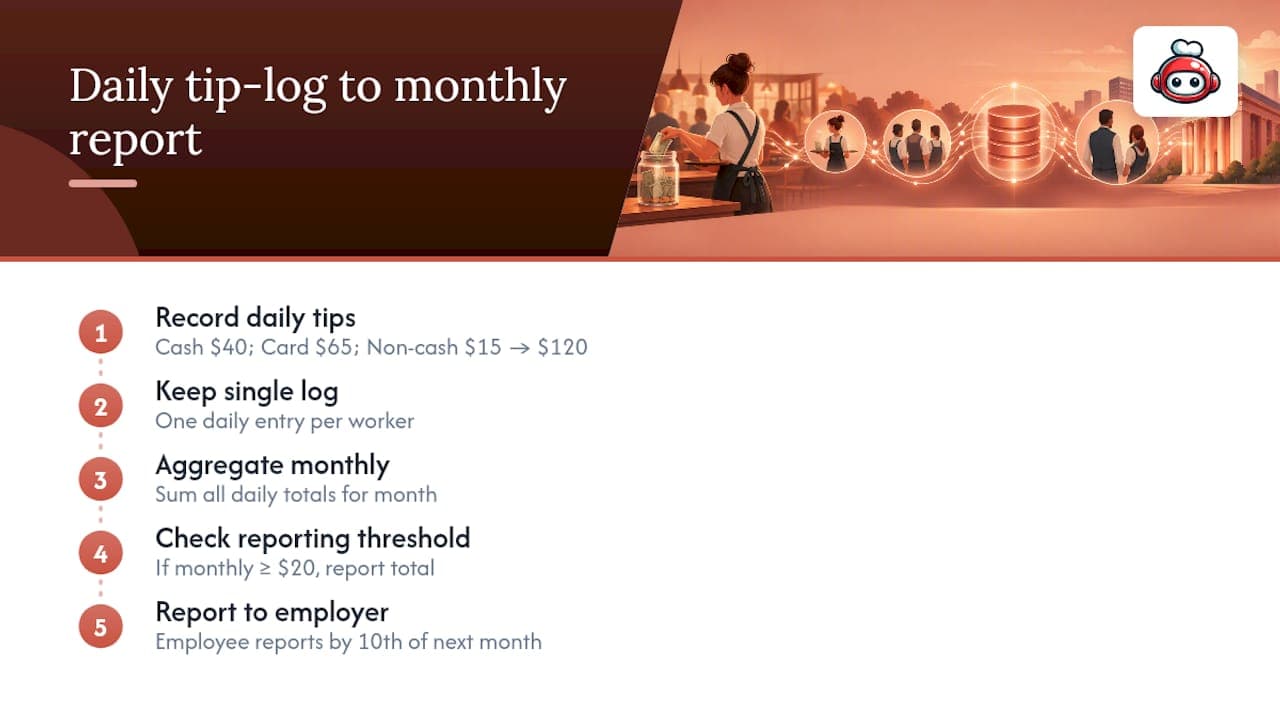
Les pourboires numériques n'existent pas en isolation. La plupart des travailleurs rémunérés par pourboire collectent également des pourboires en espèces, et certains reçoivent des pourboires non en espèces comme des billets d'événements ou des marchandises, et tout cela doit être combiné en un total mensuel unique à des fins de déclaration.
Selon la publication 531, tout employé qui reçoit 20 $ ou plus en pourboires au cours d'un mois civil, additionnés des pourboires en espèces, par carte, numériques et non en espèces, doit déclarer ce total à son employeur avant le 10 du mois suivant. Les pourboires non en espèces sont déclarés par valeur même si aucune taxe de paie n'est directement prélevée sur eux, puisqu'ils comptent toujours dans le revenu total imposable en pourboire de l'employé.
L'habitude pratique qui rend cela gérable est un seul registre quotidien par travailleur plutôt que des comptages mentaux séparés pour l'argent "en espèces" et "app". Un service qui se termine avec 40 $ en espèces, 65 $ en pourboires par carte via le POS, et une carte-cadeau de 15 $ d'un client régulier déclare 120 $ pour la journée, le tout sous le même seuil mensuel et la même date limite de déclaration. Mélanger les systèmes de suivi est là où la plupart des sous-déclarations commencent, et non pas une dissimulation délibérée.
Les travailleurs qui reçoivent des pourboires directement par le biais d'un outil indépendant de l'employeur, le type de profil de travailleur autonome décrit ci-dessus, doivent toujours fournir le même rapport mensuel à tout employeur pour lequel ils travaillent, puisque l'obligation de déclaration suit le revenu total en pourboire du travailleur, et non la plateforme qui l'a délivré.
Règles étatiques et locales superposées aux taxes fédérales sur les pourboires
Le traitement fédéral fixe le minimum, mais les règles fiscales étatiques et locales ajoutent leur propre couche, et elles varient suffisamment pour qu'aucun chiffre unique ne s'applique partout. Certains États suivent le concept de déduction de pourboire qualifié pour les impôts sur le revenu de l'État, d'autres n'offrent aucune déduction comparable, et les juridictions locales peuvent imposer leurs propres règles de salaire et d'heures concernant le regroupement des pourboires et les frais de service qui n'ont rien à voir avec le traitement fiscal fédéral.
Parce que ces règles diffèrent selon les États et parfois selon les villes, l'approche pratique est de considérer la conformité fédérale comme la référence de base, puis de vérifier les directives du département des revenus de l'État spécifique sur la façon dont il traite les revenus de pourboire, les crédits de pourboire contre le salaire minimum, et toute déduction au niveau de l'État liée au cadre OBBBA. Un travailleur ou un employeur opérant à travers les frontières des États ne doit pas supposer que le même pourboire est qualifié de la même manière dans chaque lieu.
Les règles locales de crédit de pourboire au salaire minimum peuvent également affecter ce qui compte comme une configuration de pourboire conforme, indépendamment du traitement fiscal. Une juridiction qui limite combien du salaire minimum peut être atteint par le biais de pourboires affecte les calculs de paie même avant que la question fiscale ne se pose, donc les équipes de paie jonglant avec des opérations multi-sites ont besoin d'une référence état par état plutôt que d'une politique unique à l'échelle de l'entreprise.
Comment les pourboires numériques changent le salaire net et les retenues
Les pourboires numériques sont ajoutés aux salaires à des fins de retenue de la même manière que les pourboires en espèces, ce qui signifie que le salaire net d'un employé reflète les retenues de la Sécurité Sociale, de Medicare et de l'impôt sur le revenu sur le montant total déclaré, et pas seulement sur le salaire horaire de base. Un travailleur qui déclare un mois fort en pourboires numériques verra un chèque de paie plus important, mais aussi une ligne de retenue plus élevée, puisque la paie doit financer la part de l'employeur et de l'employé des impôts sur les salaires sur les pourboires tout comme elle le fait sur les salaires réguliers.
La déduction OBBBA change la déclaration fiscale de fin d'année, pas le chèque de paie. Comme il s'agit d'une déduction demandée lors du dépôt, la plupart des travailleurs ne la verront pas reflétée dans les retenues de chaque période de paie, donc le flux de trésorerie à mi-année ressemble à ce qu'il était avant l'existence de la déduction. La différence apparaît lorsque la déclaration est déposée et que les pourboires qualifiés réduisent le revenu imposable à des fins fédérales.
Les travailleurs qui dépendent soudainement fortement des pourboires numériques devraient s'attendre à ce que les retenues suivent ce revenu de près et en temps réel, contrairement aux pourboires en espèces qui sont parfois sous-déclarés. Ce lien plus étroit est un compromis : moins de flexibilité pour sous-déclarer, mais un enregistrement de revenu plus clair et plus défendable pour tout, des demandes de prêt aux demandes de chômage, puisque les totaux de pourboires numériques sont déjà documentés plutôt que reconstruits après coup.
Pourquoi les systèmes de pourboire transparents protègent tout le monde
Les enregistrements de pourboires numériques facilitent la conformité dès qu'un système est configuré pour capturer un véritable choix du client plutôt qu'un défaut. Les opérateurs qui traitent les pourboires comme véritablement volontaires, et qui peuvent produire une exportation propre lorsque la paie ou un auditeur en fait la demande, protègent le revenu de leur personnel et réduisent leur propre exposition en même temps. La solution n'est pas compliquée : configurer correctement l'interface, former le personnel sur ce qui compte comme un pourboire déclarable, et effectuer des réconciliations selon un calendrier plutôt que de se précipiter au moment des impôts.
*— ADMIN*
Un outil de pourboire construit autour de paiements volontaires et documentés
Une fonctionnalité de pourboire en ligne donne aux travailleurs de l'hospitalité un profil basé sur QR où les clients choisissent leur propre montant de pourboire, sans commission prélevée sur le paiement et sans exigence que l'employeur du travailleur utilise même la plateforme. Cette configuration s'aligne sur la norme de paiement volontaire décrite par les directives de l'IRS, et chaque pourboire génère un enregistrement qu'un travailleur ou une équipe de paie peut récupérer plus tard.
Les restaurants qui souhaitent intégrer les pourboires dans une pile opérationnelle plus complète, aux côtés des commandes, des réservations et de la fidélité, peuvent comparer les plans LOYALTY, MENU et FULL, tandis que tout travailleur de l'hospitalité peut consulter directement la page des pourboires en ligne pour voir comment le profil QR et le reporting fonctionnent avant de décider si cela convient à leur configuration.
Cet article est une information générale, et ne remplace pas les conseils d'un conseiller financier qualifié. Consultez un professionnel financier qualifié concernant vos propres circonstances avant d'agir sur quoi que ce soit ici.
Sources
FAQ
Do you have to pay taxes on digital tips?
Oui, les pourboires numériques sont des revenus imposables, quel que soit le mode de paiement, et les taxes de la Sécurité sociale et de Medicare s'appliquent même lorsqu'un pourboire est éligible à la déduction fiscale fédérale OBBBA. Signalez-les à votre employeur s'ils totalisent 20 $ ou plus dans un mois, en suivant le processus de la publication IRS 531.
What is digital tipping?
Le pourboire numérique signifie qu'un client laisse un pourboire par le biais d'un canal électronique, d'un terminal de carte, d'un code QR ou d'une application mobile, au lieu de remettre de l'argent liquide. Il bénéficie du même traitement fiscal que les pourboires en espèces tant que le paiement reste volontaire et que le client peut choisir n'importe quel montant, y compris zéro.
Are tips still taxable in 2026?
Oui, tous les pourboires restent des revenus imposables, et la déduction OBBBA n'affecte que l'impôt sur le revenu fédéral sur les montants éligibles, pas la retenue d'impôt sur les salaires. Les réglementations finales de l'IRS énumèrent les professions éligibles à la déduction et les conditions qui s'appliquent.
Is a 10% tip disrespectful?
L'étiquette du pourboire varie selon le pays, la région et le type de service, et cet article ne couvre pas les normes de pourboire puisqu'il traite du traitement fiscal plutôt que des coutumes de pourboire. D'un point de vue fiscal, tout montant que le client choisit librement, y compris un montant plus petit, est traité de la même manière tant qu'il était volontaire.