Digitalne napiwki są opodatkowanym dochodem, kropka. Zgodnie z Ustawą o Jednym, Wielkim, Pięknym Rachunku, kwalifikowane napiwki mogą przynieść odliczenie podatku dochodowego od osób fizycznych, ale podatki na ubezpieczenie społeczne i Medicare wciąż mają zastosowanie do każdego dolara. Pracodawcy powinni potwierdzić, że ich system POS oferuje prawdziwą opcję braku napiwku, zacząć zbierać miesięczne raporty o napiwkach już teraz i upewnić się, że dział płac wie, jak każdy napiwek jest rejestrowany i raportowany.
***
TL;DR:
>
- Digitalne napiwki pozostają opodatkowanym dochodem, a podatki na ubezpieczenie społeczne i Medicare mają zastosowanie do wszystkich napiwków, niezależnie od odliczenia podatku dochodowego od osób fizycznych. - Pracodawcy muszą zapewnić, że interfejsy napiwkowe pozwalają klientom na wybór kwoty napiwku zerowego lub opcjonalnego, aby utrzymać status dobrowolny i kwalifikować się do odliczenia. - Dokładna, oparta na harmonogramie rekonsyliacja danych o napiwkach z systemu POS z przychodami brutto jest niezbędna, aby być gotowym na audyt, szczególnie podczas przeglądów egzekucyjnych. - Jasny ślad papierowy łączący napiwki z pracownikiem, zawodem i dobrowolnymi płatnościami gotówkowymi jest kluczowy dla ubiegania się o federalne odliczenie i unikania błędnej klasyfikacji. - Napiwki otrzymywane za pośrednictwem platform powinny być opatrzone znakiem czasowym, specyficzne dla pracownika i raportowane obok napiwków gotówkowych i niegotówkowych w miesięcznych sumach dla właściwej zgodności z IRS.
***
Spis treści
- Co odróżnia napiwek cyfrowy od opłaty za usługę
- Podatki od wynagrodzeń wciąż mają zastosowanie, nawet przy odliczeniu OBBBA
- Kroki pracodawcy i działu płac w raportowaniu napiwków cyfrowych
- Ustawienia napiwkowe POS i QR, które chronią status kwalifikowany
- Jak platforma restauracyjna może wspierać zgodne napiwki
- Raportowanie napiwków gotówkowych i niegotówkowych obok cyfrowych
- Stanowe i lokalne przepisy nałożone na federalne podatki od napiwków
- Jak napiwki cyfrowe zmieniają wynagrodzenie netto i potrącenia
- Dlaczego przejrzyste systemy napiwkowe chronią wszystkich
- Narzędzie napiwkowe zbudowane wokół dobrowolnych, udokumentowanych płatności
- Źródła
- FAQ
Co odróżnia napiwek cyfrowy od opłaty za usługę
IRS traktuje napiwek jako płatność, którą klient wybiera do dokonania w kwocie, którą klient wybiera, bez presji na wybór konkretnej kwoty. Cyfrowe odpowiedniki obejmują napiwki kartą, napiwki w aplikacjach mobilnych, napiwki z kart podarunkowych oraz inne elektroniczne płatności denominowane w gotówce, a IRS potwierdza, że kwalifikowane napiwki obejmują napiwki gotówkowe, z kart kredytowych i debetowych oraz płatności mobilne denominowane w gotówce, pod warunkiem, że płatność pozostaje dobrowolna.
Opłaty za usługi działają inaczej. Automatyczny napiwek w wysokości 18% dodany do rachunku dużej grupy lub jakakolwiek opłata, której klient nie może usunąć lub ustawić na zero, liczy się jako dochód i wynagrodzenie pracodawcy, a nie jako kwalifikowany napiwek. Granica między tymi dwoma często sprowadza się do projektu interfejsu, a nie intencji.
- Kod QR, który pozwala gościowi wpisać dowolną kwotę, w tym $0, zachowuje status dobrowolny.
- Ekran płatności z ustawionymi procentami i bez widocznego przycisku "niestandardowy" lub "brak napiwku" zaczyna wyglądać jak obowiązkowa opłata.
- Aplikacja dostawcza, która wymusza wybór kwoty większej od zera przed złożeniem zamówienia, kieruje tę płatność w stronę traktowania jako opłaty za usługę, niezależnie od tego, jak nazywa to paragon.
Ta różnica decyduje o tym, czy płatność może kiedykolwiek kwalifikować się do odliczenia OBBBA, o którym mowa dalej, oraz czy należy do strony wynagrodzenia, czy do strony napiwków w płacach.
Podatki od wynagrodzeń nadal obowiązują, nawet przy odliczeniu OBBBA
Każdy napiwek jest opodatkowany w momencie, gdy zostaje przyjęty, niezależnie od tego, czy jest to płatność cyfrowa, czy gotówkowa. To, co zmieniło się w ramach One, Big, Beautiful Bill, to nowe federalne odliczenie podatku dochodowego od kwalifikowanych napiwków, a nie nowe zwolnienie z podatków od wynagrodzeń. Składki na ubezpieczenie społeczne i Medicare nadal obowiązują w przypadku napiwków, niezależnie od tego, czy pracownik później zgłasza odliczenie w swoim zeznaniu.
Ostateczne przepisy wymieniają listę zawodów kwalifikujących się do odliczenia napiwków kwalifikowanych, a także definiują, co liczy się jako napiwek kwalifikowany: dobrowolna płatność, wyrażona w gotówce lub równoważniku gotówki, zgłoszona przez standardowe kanały, co zostało potwierdzone w ostatecznych przepisach Skarbu i IRS dotyczących zawodów związanych z napiwkami. Zgłaszanie nadal odbywa się za pośrednictwem zwykłych formularzy, W-2 dla pracowników, 1099 dla niektórych wykonawców lub formularza 4137, gdy napiwki nie zostały zgłoszone pracodawcy.
Najczęstszym nieporozumieniem jest traktowanie odliczenia jako ulgi podatkowej od wynagrodzeń. Tak nie jest. Zmniejsza to zobowiązanie podatkowe od federalnego podatku dochodowego od kwalifikowanych kwot, ale pracodawca nadal potrąca i przekazuje część pracownika na ubezpieczenie społeczne i Medicare, a także nadal płaci część pracodawcy. Pracownicy samozatrudnieni, którzy otrzymują napiwki, kwalifikują się według innej matematyki: ich odliczenie jest ograniczone do dochodu netto z działalności związanej z napiwkami po odjęciu związanych kosztów działalności, zgodnie z analizą CRS przepisów podatkowych OBBBA, która również zauważa, że odliczenie ma roczne limity i wygasa przy wyższych poziomach dochodów.
Dokumentacja ma teraz większe znaczenie niż kiedykolwiek. Pracownik ubiegający się o odliczenie potrzebuje wyraźnego śladu papierowego łączącego zgłoszone napiwki z kwalifikowanym zawodem oraz z dobrowolnymi, gotówkowymi płatnościami, ponieważ odliczenie wyklucza wszelkie kwoty, które zaczęły życie jako obowiązkowa opłata za usługę.
Kroki pracodawcy i płac w celu zgłaszania napiwków cyfrowych
Pracodawcy ponoszą większość ciężaru zgodności, a proces jest bardziej mechaniczny, niż większość menedżerów się spodziewa.
- Zbierz pisemne lub elektroniczne oświadczenie o napiwkach od każdego pracownika, który otrzymał 20 USD lub więcej w napiwkach w ciągu miesiąca, do 10. dnia następnego miesiąca, zgodnie z publikacją IRS 531.
- Dodaj zgłoszone napiwki do wynagrodzenia pracownika w celach potrąceń, a następnie zgłoś łączną kwotę na formularzu W-2, używając pól i kodów określonych w aktualnych wytycznych IRS.
- Złóż formularz 4137 dla każdego pracownika, który zgłosił niedobór między tym, co zostało zgłoszone, a tym, co płace mogą potwierdzić, i użyj formularza 8027, jeśli lokalizacja to duża placówka gastronomiczna lub napojowa, która musi alokować napiwki.
- Reconcile eksporty napiwków z POS z przychodami brutto co miesiąc, a nie tylko na koniec roku, aby problemy z alokacją ujawniły się, zanim staną się problemem z składaniem.
Pracodawcy muszą wstrzymać i przekazać część pracodawcy składek na ubezpieczenie społeczne i Medicare od wszystkich zgłoszonych napiwków, a IRS może wydać powiadomienie oceniające odpowiedzialność, gdy zgłoszone napiwki wydają się niezgodne z paragonami lub normami branżowymi. To ryzyko jest dokładnie powodem, dla którego cyfrowe zapisy mają znaczenie: IRS sygnalizował, że coraz częściej porównuje dane z POS i platform cyfrowych podczas przeglądów egzekucyjnych, więc restauracja z czystymi, opatrzonymi znacznikami czasowymi eksportami ma znacznie łatwiejszy audyt niż ta, która polega na ręcznie prowadzonych dziennikach napiwków.
Zachowanie dokumentów również ma znaczenie. Przechowuj eksportowane raporty napiwków z POS, podpisane oświadczenia pracowników i podsumowania uzgodnień przez co najmniej okres, w którym IRS może przeprowadzić kontrolę, i przechowuj je w miejscu, do którego dział płac może uzyskać dostęp w krótkim czasie.
Pro Tip: *Przeprowadzaj uzgodnienie napiwków do przychodów brutto w każdym cyklu płacowym zamiast kwartalnie, aby błąd kodowania w POS został wykryty, zanim się skumulują przez dziesiątki zmian.*
Ustawienia napiwków POS i QR, które chronią status kwalifikowany
Interfejs, który gość widzi przy zostawianiu cyfrowego napiwka, jest teraz dokumentem zgodności, a nie tylko wyborem projektowym. Komentarze regulacyjne są w tej kwestii konkretne: przepływ POS, który rejestruje wyraźny wybór klienta, w tym zero, jest najsilniejszym dowodem na to, że napiwek był dobrowolny, podczas gdy wymuszony lub domyślny komunikat zaprasza IRS do traktowania części tej kwoty jako opłaty za usługę.
- Oferuj prawdziwą opcję "brak napiwku" lub $0 przy każdym procesie płatności i QR, a nie tylko najmniejszy ustawiony procent.
- Używaj neutralnego języka, takiego jak "dodaj napiwek (opcjonalnie)", zamiast sformułowań, które sugerują oczekiwaną kwotę.
- Rejestruj rzeczywisty wybór klienta, znacznik czasu oraz identyfikator pracownika lub stolika dla każdej transakcji.
- Miej polityki dotyczące puli napiwków spisane i stosuj je konsekwentnie, ponieważ niespójna redystrybucja jest częstym sygnałem alarmowym podczas audytu.
Szczegółowe wskazówki dotyczące ustawienia strony QR, w tym jak zorganizować napiwki za pomocą kodu QR, aby dane dotyczące wyboru przetrwały w płacach, oraz jak przemyśleć pulę napiwków w porównaniu do napiwków bezpośrednich, gdy zmiana dzieli napiwki między kilku pracowników, obejmują stronę operacyjną w większej głębokości.
| Praktyka POS | Dlaczego ma znaczenie dla statusu podatkowego |
|---|---|
| Przycisk wyraźnego napiwku zerowego | Zachowuje dobrowolny status wymagany dla kwalifikowanego napiwku |
| Opatrzone znacznikami czasu, oznaczone pracownikiem zapisy | Wspiera uzgodnienie z sumami W-2 i 1099 |
| Spisana polityka puli napiwków | Dokumentuje redystrybucję do przeglądu płac i audytu |
| Eksportowalne miesięczne raporty | Przyspiesza alokację formularza 8027 i korekty formularza 4137 |
Bez względu na zaangażowane oprogramowanie, podstawowy nawyk, który utrzymuje firmę gotową do audytu, jest nudny, ale skuteczny: eksportuj dane o napiwkach według harmonogramu, uzgadniaj je z przychodami brutto i potwierdzaj, że sumy zgadzają się z tym, co pojawia się na formularzach W-2 lub 1099, zanim te formularze zostaną wysłane.
Jak platforma restauracyjna może wspierać zgodne napiwki
Funkcja napiwków ilustruje, jak wygląda zgodna z przepisami konfiguracja w praktyce: poszczególni pracownicy mogą tworzyć osobisty profil i otrzymywać napiwki za pomocą kodu QR, a każda transakcja jest opatrzona znacznikiem czasu i powiązana z własnym zapisem tego pracownika, a nie wspólną pulą.
- Goście wybierają własną kwotę napiwku, w tym możliwość rezygnacji z napiwku, co utrzymuje płatność dobrowolną w sposób wymagany przez obecne wytyczne IRS.
- Środki trafiają bezpośrednio na konto pracownika, bez prowizji pobieranej przez platformę, więc zarejestrowana kwota napiwku odpowiada temu, co pracownik faktycznie otrzymuje.
- Funkcja działa niezależnie od tego, czy pracodawca pracownika ma jakąkolwiek umowę z platformą, więc indywidualny kelner może zacząć budować udokumentowane zapisy napiwków niezależnie.
- Eksportowalne zapisy dają zespołom płacowym coś konkretnego do porównania z deklaracjami W-2 lub 1099, zamiast polegać na pamięci lub papierowych paragonach.
Żadne z tego nie zastępuje porady specjalisty ds. podatków lub dostawcy płac. Oznacza to po prostu, że podstawowe dane, kto dał napiwek, ile i kiedy, istnieją w formie, która jest wiarygodna, gdy ktoś o to pyta.
Raportowanie napiwków gotówkowych i niegotówkowych obok cyfrowych
Napiwki cyfrowe nie istnieją w izolacji. Większość pracowników otrzymujących napiwki zbiera również napiwki gotówkowe, a niektórzy otrzymują napiwki niegotówkowe, takie jak bilety na wydarzenia czy towary, a wszystko to musi być połączone w jedną miesięczną sumę do celów raportowania.
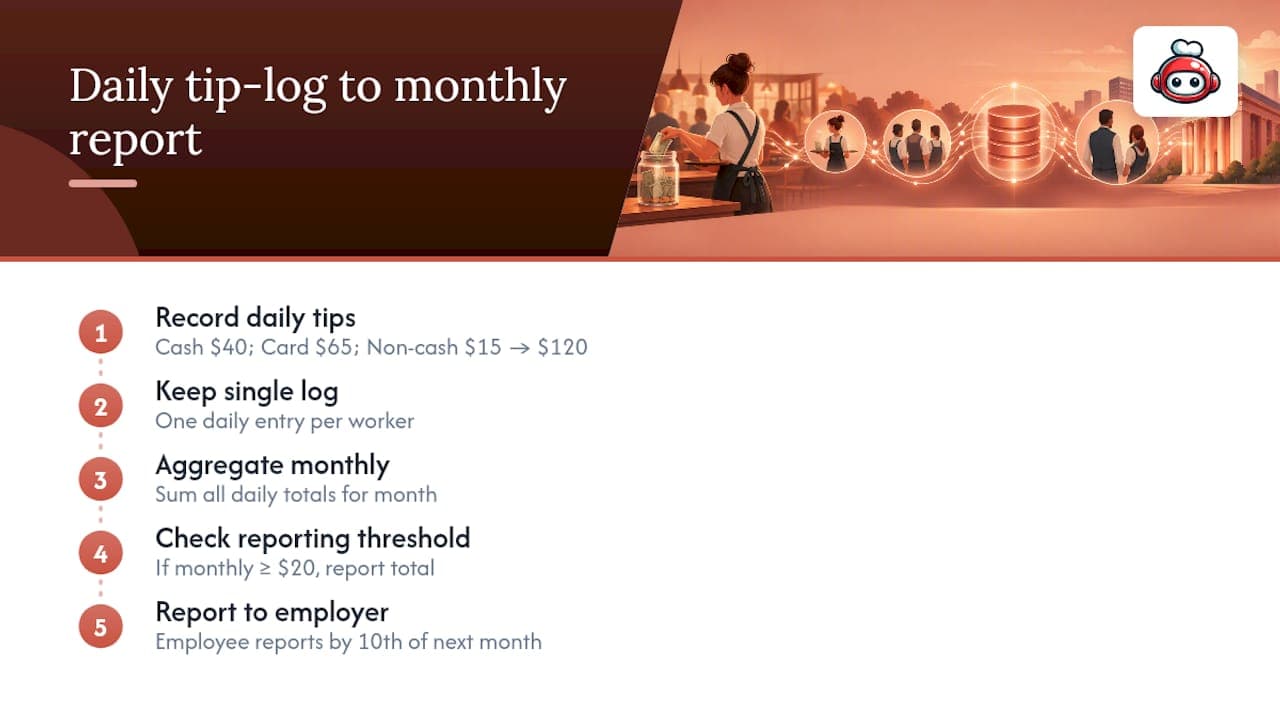
Zgodnie z Publikacją 531, każdy pracownik, który otrzymuje 20 USD lub więcej w napiwkach w ciągu miesiąca kalendarzowego, sumując napiwki gotówkowe, kartą, cyfrowe i niegotówkowe, musi zgłosić tę kwotę swojemu pracodawcy do 10. dnia następnego miesiąca. Napiwki niegotówkowe są raportowane według wartości, mimo że nie są bezpośrednio objęte podatkiem od wynagrodzeń, ponieważ nadal liczą się do całkowitego opodatkowanego dochodu z napiwków pracownika.
Praktycznym nawykiem, który ułatwia zarządzanie tym, jest prowadzenie jednego dziennego dziennika dla każdego pracownika, zamiast oddzielnych mentalnych obliczeń dla pieniędzy "gotówkowych" i "aplikacyjnych". Zmiana, która kończy się 40 USD w gotówce, 65 USD w napiwkach kartą przez POS i kartą podarunkową o wartości 15 USD od stałego klienta, raportuje 120 USD za dzień, wszystko w ramach tego samego miesięcznego progu i tego samego terminu raportowania. Mieszanie systemów śledzenia to miejsce, w którym zaczyna się większość niedoszacowań, a nie celowe ukrywanie.
Pracownicy, którzy otrzymują napiwki bezpośrednio za pośrednictwem narzędzia niezależnego od pracodawcy, rodzaju samodzielnego profilu pracownika opisanego powyżej, nadal muszą dostarczyć ten sam miesięczny raport do każdego pracodawcy, dla którego pracują, ponieważ obowiązek raportowania dotyczy całkowitego dochodu z napiwków pracownika, a nie platformy, która go dostarczyła.
Stanowe i lokalne przepisy nałożone na federalne podatki od napiwków
Federalne traktowanie ustala minimalny poziom, ale stanowe i lokalne przepisy podatkowe dodają swoją własną warstwę, a ich różnice są na tyle duże, że żadna pojedyncza kwota nie ma zastosowania wszędzie. Niektóre stany stosują federalną koncepcję odliczenia kwalifikowanego napiwku do celów podatku dochodowego od osób fizycznych, inne nie oferują żadnego porównywalnego odliczenia, a lokalne jurysdykcje mogą narzucać własne przepisy dotyczące wynagrodzeń i godzin pracy związane z pulą napiwków i opłatami serwisowymi, które nie mają nic wspólnego z federalnym traktowaniem podatkowym.
Ponieważ te przepisy różnią się w zależności od stanu, a czasami nawet od miasta, praktyczne podejście polega na traktowaniu zgodności z przepisami federalnymi jako podstawy, a następnie sprawdzeniu wytycznych departamentu skarbowego konkretnego stanu dotyczących tego, jak traktuje dochody z napiwków, kredyty napiwkowe w stosunku do płacy minimalnej oraz wszelkie odliczenia na poziomie stanowym związane z ramami OBBBA. Pracownik lub pracodawca działający na granicach stanowych nie powinien zakładać, że ten sam napiwek kwalifikuje się w ten sam sposób w każdej lokalizacji.
Lokalne zasady dotyczące kredytów na napiwki w minimalnej płacy mogą również wpływać na to, co liczy się jako zgodny system napiwkowy niezależnie od traktowania podatkowego. Jurysdykcja, która ogranicza, ile minimalnej płacy można pokryć z napiwków, wpływa na obliczenia płacowe nawet zanim pojawi się kwestia podatkowa, więc zespoły płacowe zarządzające operacjami w wielu lokalizacjach potrzebują odniesienia stanowego zamiast jednej ogólnokrajowej polityki.
Jak cyfrowe napiwki zmieniają wynagrodzenie netto i potrącenia
Cyfrowe napiwki są dodawane do wynagrodzenia w celach potrąceń w taki sam sposób, jak napiwki gotówkowe, co oznacza, że wynagrodzenie netto pracownika odzwierciedla potrącenia na ubezpieczenie społeczne, Medicare i podatek dochodowy od pełnej zgłoszonej kwoty, a nie tylko podstawowej stawki godzinowej. Pracownik, który zgłasza silny miesiąc w cyfrowych napiwkach, zobaczy większą wypłatę, ale także większą linię potrąceń, ponieważ dział płac musi sfinansować część pracodawcy i pracownika podatków od wynagrodzeń na napiwki tak samo, jak na regularnych wynagrodzeniach.
Odliczenie OBBBA zmienia roczne zeznanie podatkowe, a nie wypłatę. Ponieważ jest to odliczenie zgłaszane przy składaniu, większość pracowników nie zobaczy go odzwierciedlonego w potrąceniach w każdym okresie płatności, więc przepływ gotówki w połowie roku wygląda tak samo, jak przed istnieniem odliczenia. Różnica pojawia się, gdy zeznanie jest składane, a kwalifikujące się napiwki obniżają dochód podlegający opodatkowaniu dla celów federalnych.
Pracownicy, którzy nagle polegają w dużym stopniu na cyfrowych napiwkach, powinni oczekiwać, że potrącenia będą ściśle śledzić ten dochód w czasie rzeczywistym, w przeciwieństwie do napiwków gotówkowych, które czasami są niedoinformowane. Ta ściślejsza więź to kompromis: mniej elastyczności w niedoinformowaniu, ale czystszy, bardziej obronny zapis dochodu dla wszystkiego, od wniosków o pożyczki po roszczenia o bezrobocie, ponieważ całkowite napiwki cyfrowe są już udokumentowane, a nie rekonstruowane po fakcie.
Dlaczego przejrzyste systemy napiwkowe chronią wszystkich
Rekordy cyfrowych napiwków ułatwiają zgodność w momencie, gdy system jest skonfigurowany do uchwycenia rzeczywistego wyboru klienta zamiast domyślnego. Operatorzy, którzy traktują napiwki jako rzeczywiście dobrowolne i którzy mogą wygenerować czysty eksport, gdy dział płac lub audytor o to poprosi, chronią dochody swojego personelu i jednocześnie zmniejszają własne ryzyko. Rozwiązanie nie jest skomplikowane: poprawnie skonfiguruj interfejs, przeszkol personel w zakresie tego, co liczy się jako zgłaszany napiwek, i przeprowadzaj uzgodnienia według harmonogramu zamiast panikować w czasie podatkowym.
*— ADMIN*
Narzędzie do napiwków zbudowane wokół dobrowolnych, udokumentowanych płatności
Funkcja napiwków online daje poszczególnym pracownikom branży gastronomicznej profil oparty na QR, w którym goście wybierają własną kwotę napiwku, bez pobierania prowizji od płatności i bez wymogu, aby pracodawca pracownika korzystał z platformy. Taki układ jest zgodny z dobrowolnym standardem płatności, który opisuje wytyczna IRS, a każdy napiwek generuje zapis, który pracownik lub zespół płacowy mogą później pobrać.
Restauracje, które chcą, aby napiwki były wbudowane w pełniejszy stos operacyjny, obok zamówień, rezerwacji i programów lojalnościowych, mogą porównać plany LOYALTY, MENU i FULL, podczas gdy każdy pracownik branży gastronomicznej może bezpośrednio zapoznać się z stroną napiwków online, aby zobaczyć, jak działa profil QR i raportowanie, zanim zdecyduje, czy pasuje do ich układu.
Ten artykuł to ogólne informacje, a nie substytut porady od wykwalifikowanego doradcy finansowego. Skonsultuj się z wykwalifikowanym specjalistą finansowym w sprawie swoich okoliczności przed podjęciem jakichkolwiek działań na podstawie informacji zawartych w tym artykule.
Źródła
FAQ
Czy musisz płacić podatki od cyfrowych napiwków?
Tak, cyfrowe napiwki są opodatkowanym dochodem niezależnie od metody płatności, a podatki na ubezpieczenie społeczne i Medicare mają zastosowanie nawet wtedy, gdy napiwek kwalifikuje się do odliczenia podatku dochodowego OBBBA. Zgłoś je swojemu pracodawcy, jeśli ich suma wynosi 20 dolarów lub więcej w miesiącu, zgodnie z procedurą w publikacji IRS nr 531.
Czym jest cyfrowe napiwki?
Cyfrowe napiwki oznaczają, że klient zostawia napiwek za pośrednictwem kanału elektronicznego, terminala kartowego, kodu QR lub aplikacji mobilnej, zamiast wręczać gotówkę. Kwalifikuje się do tego samego traktowania podatkowego co napiwki gotówkowe, o ile płatność pozostaje dobrowolna, a klient może wybrać dowolną kwotę, w tym zero.
Czy napiwki nadal są opodatkowane w 2026 roku?
Tak, wszystkie napiwki pozostają opodatkowanym dochodem, a odliczenie OBBBA dotyczy tylko federalnego podatku dochodowego od kwalifikujących się kwot, a nie potrąceń podatku od wynagrodzeń. Ostateczne przepisy IRS wymieniają zawody kwalifikujące się do odliczenia oraz warunki, które mają zastosowanie.
Czy 10% napiwek jest niegrzeczny?
Etykieta napiwkowa różni się w zależności od kraju, regionu i rodzaju usługi, a ten artykuł nie porusza norm napiwkowych, ponieważ dotyczy traktowania podatkowego, a nie zwyczajów napiwkowych. Z punktu widzenia podatkowego, każda kwota, którą klient dobrowolnie wybiera, w tym mniejsza, jest traktowana w ten sam sposób, o ile była dobrowolna.