Digitale Trinkgelder sind steuerpflichtiges Einkommen, Punkt. Nach dem One, Big, Beautiful Bill können qualifizierte Trinkgelder einen Bundessteuervorteil erhalten, aber die Sozialversicherungs- und Medicare-Steuern gelten weiterhin für jeden Dollar. Arbeitgeber sollten bestätigen, dass ihr POS eine echte No-Tip-Option bietet, jetzt mit der Sammlung monatlicher Trinkgeldberichte beginnen und sicherstellen, dass die Lohnbuchhaltung weiß, wie jedes Trinkgeld erfasst und gemeldet wird.
***
TL;DR:
>
- Digitale Trinkgelder bleiben steuerpflichtiges Einkommen, wobei die Sozialversicherungs- und Medicare-Steuern auf alle Trinkgelder unabhängig von der Bundessteuervorteil gelten. - Arbeitgeber müssen sicherstellen, dass die Trinkgeldschnittstellen es den Kunden ermöglichen, einen Null- oder optionalen Trinkgeldbetrag auszuwählen, um den freiwilligen Status aufrechtzuerhalten und für den Abzug zu qualifizieren. - Eine genaue, planbasierte Abstimmung der POS-Trinkgelddaten mit den Bruttoeinnahmen ist entscheidend, um auditbereit zu bleiben, insbesondere während der Durchsetzungsprüfungen. - Eine klare Papierkette, die Trinkgelder mit dem Arbeiter, dem Beruf und den freiwilligen Barzahlungen verknüpft, ist entscheidend für die Beantragung des Bundesabzugs und zur Vermeidung von Fehlklassifizierungen. - Trinkgelder, die über Plattformen erhalten werden, sollten zeitgestempelt, arbeiterspezifisch und zusammen mit Bar- und Nicht-Bar-Trinkgeldern in den monatlichen Gesamtsummen für die ordnungsgemäße IRS-Compliance gemeldet werden.
***
Inhaltsverzeichnis
- Was ein digitales Trinkgeld von einer Servicegebühr trennt
- Lohnsteuern gelten weiterhin, auch mit dem OBBBA-Abzug
- Schritte für Arbeitgeber und Lohnbuchhaltung zur digitalen Trinkgeldberichterstattung
- POS- und QR-Trinkgeldsysteme, die den qualifizierten Status schützen
- Wie eine Restaurantplattform das konforme Trinkgeld unterstützen kann
- Berichterstattung über Bar- und Nicht-Bar-Trinkgelder zusammen mit digitalen
- Staatliche und lokale Regeln, die auf den bundesstaatlichen Trinkgeldern aufliegen
- Wie digitale Trinkgelder das Nettoeinkommen und die Abzüge verändern
- Warum transparente Trinkgeldsysteme alle schützen
- Ein Trinkgeldwerkzeug, das auf freiwilligen, dokumentierten Zahlungen basiert
- Quellen
- FAQ
Was ein digitales Trinkgeld von einer Servicegebühr trennt
Der IRS betrachtet ein Trinkgeld als eine Zahlung, die der Kunde in einem Betrag wählt, den der Kunde wählt, ohne Druck, eine bestimmte Zahl auszuwählen. Digitale Äquivalente umfassen Kartentrinkgelder, Trinkgelder über mobile Apps, Geschenkkarten-Trinkgelder und andere bargeldbasierte elektronische Zahlungen, und der IRS bestätigt, dass qualifizierte Trinkgelder Bargeld-, Kredit- und Debitkartentrinkgelder sowie mobile Zahlungen in bar umfassen, solange die Zahlung freiwillig bleibt.
Servicegebühren funktionieren anders. Eine automatische Trinkgeldgebühr von 18 %, die zu der Rechnung einer großen Gruppe hinzugefügt wird, oder jede Gebühr, die der Kunde nicht entfernen oder auf null setzen kann, zählt als Einkommen und Löhne des Arbeitgebers und nicht als qualifiziertes Trinkgeld. Die Grenze zwischen den beiden hängt oft vom Design der Schnittstelle ab, nicht von der Absicht.
- Ein QR-Code, der es einem Gast ermöglicht, jeden Betrag, einschließlich $0, einzugeben, bewahrt den freiwilligen Status.
- Ein Checkout-Bildschirm mit voreingestellten Prozentsätzen und ohne sichtbaren "benutzerdefinierten" oder "kein Trinkgeld"-Button beginnt wie eine erforderliche Gebühr auszusehen.
- Eine Liefer-App, die eine Auswahl ungleich null erzwingt, bevor die Bestellung aufgegeben werden kann, drängt diese Zahlung in Richtung Servicegebührenbehandlung, unabhängig davon, wie die Quittung es nennt.
Diese Unterscheidung bestimmt, ob eine Zahlung jemals für den OBBBA-Abzug qualifiziert, der im Folgenden besprochen wird, und ob sie auf der Lohnseite oder der Trinkgeldseite der Gehaltsabrechnung gehört.
Lohnsteuern gelten weiterhin, auch mit dem OBBBA-Abzug
Jedes Trinkgeld ist steuerpflichtiges Einkommen, sobald es eingeht, digital oder bar. Was sich unter dem One, Big, Beautiful Bill geändert hat, ist ein neuer Bundessteuerrabatt für qualifizierte Trinkgelder, nicht eine neue Ausnahme von Lohnsteuern. Die Abzüge für Sozialversicherung und Medicare gelten weiterhin für Trinkgelder, unabhängig davon, ob der Arbeitnehmer später den Abzug in seiner Steuererklärung geltend macht.
Die endgültigen Vorschriften nennen eine Liste von Berufen, die für den qualifizierten Trinkgeldabzug berechtigt sind, und sie definieren, was als qualifiziertes Trinkgeld zählt: eine freiwillige Zahlung, in bar oder in einer Bargeldäquivalente, die über die üblichen Kanäle gemeldet wird, wie in den endgültigen Vorschriften des Finanzministeriums und der IRS zu Trinkgeldberufen bestätigt. Die Meldung erfolgt weiterhin über die üblichen Formulare, W-2 für Arbeitnehmer, 1099 für bestimmte Auftragnehmer oder Formular 4137, wenn Trinkgelder nicht an einen Arbeitgeber gemeldet wurden.
Das häufigste Missverständnis besteht darin, den Abzug als Steuererleichterung für Löhne zu behandeln. Das ist es nicht. Es reduziert die Bundessteuerpflicht auf qualifizierte Beträge, aber der Arbeitgeber behält weiterhin den Anteil des Arbeitnehmers an Sozialversicherung und Medicare ein und zahlt weiterhin den Arbeitgeberanteil. Selbstständige Arbeitnehmer mit Trinkgeldern qualifizieren sich nach einer anderen Berechnung: Ihr Abzug ist auf das Nettoeinkommen aus der Trinkgeldtätigkeit nach Abzug der damit verbundenen Geschäftskosten begrenzt, gemäß der CRS-Analyse der OBBBA-Steuervorschriften, die auch feststellt, dass der Abzug jährliche Obergrenzen hat und bei höheren Einkommensstufen ausläuft.
Dokumentation ist wichtiger denn je. Ein Arbeitnehmer, der den Abzug geltend macht, benötigt eine klare Papierkette, die die gemeldeten Trinkgelder mit dem qualifizierten Beruf und den freiwilligen, in bar denominierten Zahlungen verbindet, da der Abzug jeden Betrag ausschließt, der als obligatorische Servicegebühr begonnen hat.
Schritte für Arbeitgeber und Gehaltsabrechnung zur digitalen Trinkgeldberichterstattung
Arbeitgeber tragen den Großteil der Compliance-Burden, und der Workflow ist mechanischer, als die meisten Manager erwarten.
- Sammeln Sie eine schriftliche oder elektronische Trinkgeldmeldung von jedem Mitarbeiter, der im Monat 20 $ oder mehr an Trinkgeldern erhalten hat, fällig bis zum 10. des folgenden Monats, gemäß IRS-Veröffentlichung 531.
- Fügen Sie die gemeldeten Trinkgelder zu den Löhnen des Mitarbeiters für Abzugszwecke hinzu und melden Sie die Gesamtsumme auf Formular W-2 unter Verwendung der in den aktuellen IRS-Richtlinien angegebenen Kästchen und Codes.
- Reichen Sie Formular 4137 für jede vom Mitarbeiter gemeldete Differenz zwischen dem, was gemeldet wurde, und dem, was die Gehaltsabrechnung belegen kann, ein, und verwenden Sie Formular 8027, wenn der Standort ein großes Lebensmittel- oder Getränkeunternehmen ist, das verpflichtet ist, Trinkgelder zuzuordnen.
- Versöhnen Sie die POS-Trinkgeldexporte monatlich mit den Bruttoeinnahmen, nicht nur am Jahresende, damit Zuordnungsprobleme auftauchen, bevor sie zu einem Einreichungsproblem werden.
Arbeitgeber müssen den Arbeitgeberanteil an der Sozialversicherung und Medicare auf alle gemeldeten Trinkgelder einbehalten und abführen, und der IRS kann eine Mitteilung zur Feststellung der Haftung ausstellen, wenn die gemeldeten Trinkgelder inkonsistent mit den Zahlungsbelegen oder den Branchenstandards erscheinen. Dieses Risiko ist genau der Grund, warum digitale Aufzeichnungen wichtig sind: Der IRS hat signalisiert, dass er zunehmend POS- und digitale Plattformdaten während der Durchsetzungsprüfungen abgleicht, sodass ein Restaurant mit sauberen, zeitgestempelten Exporten eine viel einfachere Prüfung hat als eines, das auf handschriftlichen Trinkgeldprotokollen basiert.
Auch die Aufbewahrung ist wichtig. Bewahren Sie exportierte POS-Trinkgeldberichte, unterschriebene Mitarbeitererklärungen und Abstimmungszusammenfassungen mindestens für den Zeitraum auf, den der IRS prüfen kann, und lagern Sie sie an einem Ort, auf den die Lohnbuchhaltung kurzfristig zugreifen kann.
Pro Tipp: *Führen Sie Ihre Abstimmung von Trinkgeldern zu Bruttoeinnahmen in jedem Lohnzyklus durch, anstatt vierteljährlich, damit ein Programmierfehler im POS erkannt wird, bevor er sich über Dutzende von Schichten hinweg summiert.*
POS- und QR-Trinkgeldsysteme, die den qualifizierten Status schützen
Die Schnittstelle, die ein Gast beim Hinterlassen eines digitalen Trinkgeldes sieht, ist jetzt ein Compliance-Dokument, nicht nur eine Designwahl. Die regulatorischen Kommentare sind zu diesem Punkt spezifisch: Ein POS-Flow, der die ausdrückliche Auswahl des Kunden protokolliert, einschließlich einer Null, ist der stärkste Beweis dafür, dass ein Trinkgeld freiwillig war, während eine erzwungene oder voreingestellte Aufforderung den IRS einlädt, einen Teil dieses Betrags als Servicegebühr zu behandeln.
- Bieten Sie eine echte "kein Trinkgeld" oder $0-Option an jedem Checkout und QR-Flow an, nicht nur einen kleinsten voreingestellten Prozentsatz.
- Verwenden Sie neutrale Formulierungen wie "Trinkgeld hinzufügen (optional)" anstelle von Formulierungen, die einen erwarteten Betrag implizieren.
- Protokollieren Sie die tatsächliche Auswahl des Kunden, den Zeitstempel und die Kennung des Arbeitnehmers oder Tisches für jede Transaktion.
- Halten Sie die Richtlinien zur Trinkgeldverteilung schriftlich fest und wenden Sie sie konsequent an, da inkonsistente Umverteilung ein häufiges Prüfungszeichen ist.
Detaillierte Einrichtungshinweise für den QR-Bereich, einschließlich wie man QR-Code-Trinkgeld strukturiert, damit die Auswahldaten in die Lohnbuchhaltung übergehen, und wie man über Trinkgeldverteilung versus direkte Trinkgelder nachdenkt, wenn eine Schicht Trinkgelder unter mehreren Mitarbeitern aufgeteilt wird, behandelt die operationale Seite ausführlicher.
| POS-Praxis | Warum es für den Steuerstatus wichtig ist |
|---|---|
| Explizite Null-Trinkgeld-Taste | Bewahrt den erforderlichen freiwilligen Status für ein qualifiziertes Trinkgeld |
| Zeitgestempelte, arbeitergekennzeichnete Aufzeichnungen | Unterstützt die Abstimmung mit W-2- und 1099-Gesamtbeträgen |
| Schriftliche Trinkgeldverteilungsrichtlinie | Dokumentiert die Umverteilung für die Lohnbuchhaltung und die Prüfungsüberprüfung |
| Exportierbare monatliche Berichte | Beschleunigt die Zuteilung des Formulars 8027 und Korrekturen des Formulars 4137 |
Unabhängig von der verwendeten Software ist die grundlegende Gewohnheit, die ein Unternehmen prüfungsbereit hält, langweilig, aber effektiv: Exportieren Sie die Trinkgelddaten nach einem Zeitplan, stimmen Sie sie mit den Bruttoeinnahmen ab und bestätigen Sie, dass die Gesamtbeträge mit dem übereinstimmen, was auf den W-2- oder 1099-Formularen erscheint, bevor diese Formulare versendet werden.
Wie eine Restaurantplattform das konforme Trinkgeld unterstützen kann
Eine Trinkgeldfunktion veranschaulicht, wie ein compliance-freundliches Setup in der Praxis aussieht: Einzelne Mitarbeiter können ein persönliches Profil erstellen und Trinkgelder über einen QR-Code erhalten, wobei jede Transaktion zeitgestempelt und mit dem eigenen Datensatz dieses Mitarbeiters verknüpft ist, anstatt mit einem gemeinsamen Hauspool.
- Gäste wählen ihren eigenen Trinkgeldbetrag, einschließlich der Möglichkeit, kein Trinkgeld zu geben, was die Zahlung freiwillig hält, wie es die aktuellen IRS-Richtlinien verlangen.
- Die Gelder gehen direkt auf das Konto des Arbeitnehmers, ohne dass die Plattform eine Provision einbehält, sodass der aufgezeichnete Trinkgeldbetrag dem entspricht, was der Arbeitnehmer tatsächlich erhält.
- Die Funktion funktioniert unabhängig davon, ob der Arbeitgeber des Arbeitnehmers einen Vertrag mit der Plattform hat, sodass ein einzelner Kellner beginnen kann, dokumentierte Trinkgeldaufzeichnungen unabhängig zu erstellen.
- Exportierbare Aufzeichnungen geben den Lohnbuchhaltungsteams etwas Konkretes, gegen das sie W-2- oder 1099-Einreichungen abgleichen können, anstatt sich auf Gedächtnis oder Papierbelege zu verlassen.
Nichts davon ersetzt den Rat eines Steuerfachmanns oder Lohnbuchhalters. Es bedeutet einfach, dass die zugrunde liegenden Daten, wer getippt hat, wie viel und wann, in einer Form vorliegen, die Bestand hat, wenn jemand danach fragt.
Berichterstattung über Bargeld- und Nicht-Bargeld-Trinkgelder neben digitalen
Digitale Trinkgelder existieren nicht isoliert. Die meisten Trinkgeldempfänger sammeln auch Bargeldtrinkgelder, und einige erhalten Nicht-Bargeld-Trinkgelder wie Veranstaltungstickets oder Merchandise, und all dies muss zu einem einzigen monatlichen Gesamtbetrag für Berichterstattungszwecke kombiniert werden.
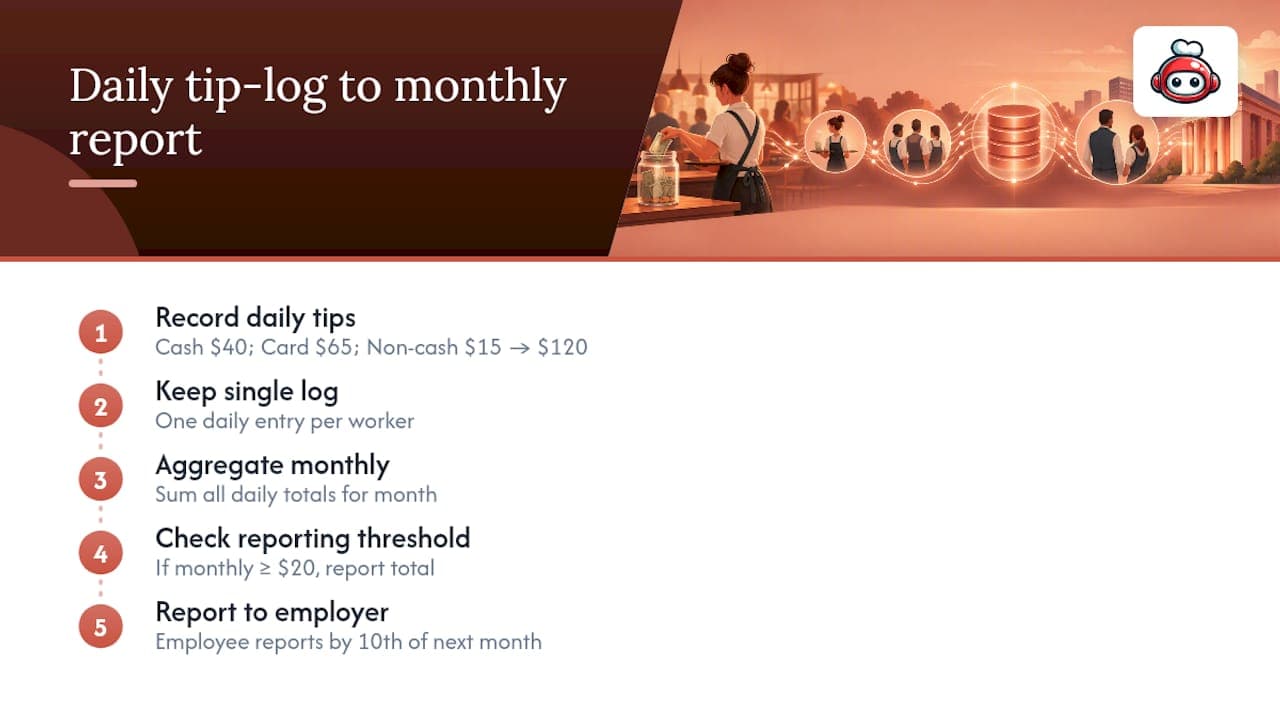
Laut Veröffentlichung 531 muss jeder Mitarbeiter, der in einem Kalendermonat 20 USD oder mehr an Trinkgeldern erhält, summiert aus Bargeld-, Karten-, digitalen und Nicht-Bargeld-Trinkgeldern, diesen Gesamtbetrag bis zum 10. des folgenden Monats seinem Arbeitgeber melden. Nicht-Bargeld-Trinkgelder werden nach Wert gemeldet, obwohl keine Lohnsteuer direkt auf sie einbehalten wird, da sie dennoch zum gesamten steuerpflichtigen Trinkgeld-Einkommen des Mitarbeiters zählen.
Die praktische Gewohnheit, die dies handhabbar macht, ist ein einzelnes tägliches Protokoll pro Arbeitnehmer, anstatt separate mentale Zählungen für "Bargeld" und "App"-Geld. Eine Schicht, die mit 40 USD in Bargeld, 65 USD in Kartentrinkgeldern über das POS und einer 15 USD Geschenkkarte von einem Stammkunden endet, meldet 120 USD für den Tag, alles unter der gleichen monatlichen Schwelle und der gleichen Berichterstattungsfrist. Das Mischen von Verfolgungssystemen ist der Punkt, an dem die meisten Unterberichterstattungen beginnen, nicht absichtliche Verschleierung.
Arbeitnehmer, die Trinkgelder direkt über ein arbeitgeberunabhängiges Tool erhalten, die Art von eigenständigem Arbeitnehmerprofil, die oben beschrieben wurde, sind weiterhin verpflichtet, den gleichen monatlichen Bericht an jeden Arbeitgeber zu erstatten, für den sie arbeiten, da die Berichtspflicht dem gesamten Trinkgeld-Einkommen des Arbeitnehmers folgt, nicht der Plattform, die es bereitgestellt hat.
Staatliche und lokale Regeln, die auf bundesstaatlichen Trinkgeldsteuern aufbauen
Die bundesstaatliche Behandlung setzt den Mindeststandard, aber staatliche und lokale Steuervorschriften fügen ihre eigene Ebene hinzu, und sie variieren so stark, dass keine einzige Zahl überall gilt. Einige Bundesstaaten folgen dem Konzept des qualifizierten Trinkgeldabzugs für staatliche Einkommenssteuerzwecke, einige bieten keinen vergleichbaren Abzug an, und lokale Jurisdiktionen können ihre eigenen Lohn- und Stundenregelungen für Trinkgeldpools und Servicegebühren auferlegen, die überhaupt nichts mit der bundesstaatlichen Steuerbehandlung zu tun haben.
Da diese Regeln je nach Bundesstaat und manchmal je nach Stadt unterschiedlich sind, besteht der praktische Ansatz darin, die bundesstaatliche Compliance als Basis zu betrachten und dann die spezifischen Richtlinien des Finanzministeriums des jeweiligen Bundesstaates zu überprüfen, wie es Trinkgeldeinkommen, Trinkgeldgutschriften gegen den Mindestlohn und etwaige staatliche Abzüge im Zusammenhang mit dem OBBBA-Rahmen behandelt. Ein Arbeitnehmer oder Arbeitgeber, der über Staatsgrenzen hinweg tätig ist, sollte nicht davon ausgehen, dass dasselbe Trinkgeld an jedem Standort gleich qualifiziert.
Lokale Mindestlohn-Trinkgeldgutschriften können auch beeinflussen, was als konformes Trinkgeldsystem zählt, unabhängig von der steuerlichen Behandlung. Eine Gerichtsbarkeit, die einschränkt, wie viel des Mindestlohns durch Trinkgelder erreicht werden kann, beeinflusst die Lohnbuchhaltungsberechnungen, noch bevor die Steuerfrage aufkommt. Daher benötigen Lohnbuchhaltungsteams, die mehrere Standorte verwalten, einen bundesstaatlichen Referenzrahmen anstelle einer einheitlichen unternehmensweiten Richtlinie.
Wie digitale Trinkgelder das Nettoeinkommen und die Abzüge verändern
Digitale Trinkgelder werden für Abzugszwecke auf die Löhne aufaddiert, genau wie Bargeldtrinkgelder, was bedeutet, dass das Nettoeinkommen eines Mitarbeiters die Sozialversicherungs-, Medicare- und Einkommenssteuerabzüge auf den vollen gemeldeten Betrag widerspiegelt, nicht nur auf den Basisstundenlohn. Ein Arbeiter, der einen starken Monat bei digitalen Trinkgeldern meldet, wird einen größeren Gehaltscheck sehen, aber auch eine größere Abzugslinie, da die Lohnbuchhaltung den Arbeitgeber- und Arbeitnehmeranteil der Lohnsteuern auf Trinkgelder genauso finanzieren muss wie auf reguläre Löhne.
Der OBBBA-Abzug ändert die Steuererklärung zum Jahresende, nicht den Gehaltscheck. Da es sich um einen Abzug handelt, der bei der Einreichung geltend gemacht wird, werden die meisten Arbeiter ihn nicht in den Abzügen jeder Abrechnungsperiode sehen, sodass der Cashflow zur Mitte des Jahres gleich aussieht wie vor dem Bestehen des Abzugs. Der Unterschied zeigt sich, wenn die Erklärung eingereicht wird und qualifizierte Trinkgelder das zu versteuernde Einkommen für Bundeszwecke reduzieren.
Arbeiter, die plötzlich stark auf digitale Trinkgelder angewiesen sind, sollten erwarten, dass die Abzüge dieses Einkommen genau und in Echtzeit verfolgen, im Gegensatz zu Bargeldtrinkgeldern, die manchmal unterberichtet werden. Diese engere Verbindung ist ein Kompromiss: weniger Flexibilität beim Unterberichten, aber eine sauberere, besser verteidigbare Einkommensaufzeichnung für alles, von Kreditanträgen bis zu Arbeitslosigkeitsansprüchen, da digitale Trinkgeldsummen bereits dokumentiert sind, anstatt nachträglich rekonstruiert zu werden.
Warum transparente Trinkgeldsysteme alle schützen
Digitale Trinkgeldaufzeichnungen erleichtern die Einhaltung der Vorschriften, sobald ein System so konfiguriert ist, dass es eine echte Kundenwahl erfasst, anstatt eine Standardoption. Betreiber, die Trinkgelder als wirklich freiwillig behandeln und die einen sauberen Export erstellen können, wenn die Lohnbuchhaltung oder ein Prüfer danach fragt, schützen das Einkommen ihrer Mitarbeiter und reduzieren gleichzeitig ihr eigenes Risiko. Die Lösung ist nicht kompliziert: Konfigurieren Sie die Schnittstelle korrekt, schulen Sie das Personal darüber, was als berichtenswertes Trinkgeld zählt, und führen Sie die Abstimmungen nach einem Zeitplan durch, anstatt in der Steuerzeit zu hetzen.
*— ADMIN*
Ein Trinkgeldwerkzeug, das auf freiwilligen, dokumentierten Zahlungen basiert
Eine Online-Trinkgeldfunktion gibt einzelnen Gastronomiemitarbeitern ein QR-basiertes Profil, in dem Gäste ihren eigenen Trinkgeldbetrag wählen, ohne dass eine Provision von der Zahlung abgezogen wird und ohne dass der Arbeitgeber des Mitarbeiters die Plattform überhaupt nutzen muss. Diese Einrichtung entspricht dem Standard für freiwillige Zahlungen, den die IRS beschreibt, und jedes Trinkgeld generiert einen Datensatz, den ein Mitarbeiter oder ein Lohnbuchhaltungsteam später abrufen kann.
Restaurants, die Trinkgelder in einen umfassenderen Betriebsstapel integrieren möchten, neben Bestellungen, Reservierungen und Treueprogrammen, können die PLÄNE LOYALITÄT, MENÜ und VOLL vergleichen, während jeder Gastronomiemitarbeiter direkt die Online-Trinkgeldseite besuchen kann, um zu sehen, wie das QR-Profil und die Berichterstattung funktionieren, bevor er entscheidet, ob es zu seinem Setup passt.
Dieser Artikel ist allgemeine Informationen und kein Ersatz für die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann über Ihre eigenen Umstände, bevor Sie auf etwas hier handeln.
Quellen
FAQ
Muss man Steuern auf digitale Trinkgelder zahlen?
Ja, digitale Trinkgelder sind steuerpflichtiges Einkommen, unabhängig von der Zahlungsmethode, und Sozialversicherungs- sowie Medicare-Steuern gelten, selbst wenn ein Trinkgeld für den OBBBA-Bundessteuerrabatt qualifiziert. Melden Sie sie Ihrem Arbeitgeber, wenn sie in einem Monat insgesamt 20 USD oder mehr betragen, und folgen Sie dem Verfahren in der IRS-Publikation 531.
Was ist digitales Trinkgeld?
Digitales Trinkgeld bedeutet, dass ein Kunde ein Trinkgeld über einen elektronischen Kanal, ein Kartenterminal, einen QR-Code oder eine mobile App hinterlässt, anstatt Bargeld zu übergeben. Es unterliegt der gleichen steuerlichen Behandlung wie Bargeldtrinkgelder, solange die Zahlung freiwillig bleibt und der Kunde jeden Betrag, einschließlich null, wählen kann.
Sind Trinkgelder auch 2026 steuerpflichtig?
Ja, alle Trinkgelder bleiben steuerpflichtiges Einkommen, und der OBBBA-Abzug betrifft nur die Bundessteuer auf qualifizierende Beträge, nicht die Lohnsteuerabzüge. Die endgültigen IRS-Vorschriften listen die Berufe auf, die für den Abzug berechtigt sind, sowie die geltenden Bedingungen.
Ist ein Trinkgeld von 10% respektlos?
Die Trinkgeldetikette variiert je nach Land, Region und Art des Services, und dieser Artikel behandelt keine Trinkgeldnormen, da er sich mit der steuerlichen Behandlung und nicht mit Trinkgewohnheiten befasst. Aus steuerlicher Sicht wird jeder Betrag, den der Kunde freiwillig wählt, einschließlich eines kleineren, gleich behandelt, solange er freiwillig war.