Trois méthodes permettent de recevoir des pourboires directement sur votre compte bancaire : le pourboire QR numérique, le salaire de l'employeur ou le dépôt direct, et les applications de paiement instantané. Le pourboire QR via une plateforme comme la fonctionnalité Tips de RESTOBOT est généralement le plus rapide, car les fonds sont directement transférés sur votre compte sans commission prélevée par la plateforme, bien que les frais de traitement standard de Stripe s'appliquent toujours. Le salaire est plus fiable pour un revenu régulier mais plus lent, et les applications de paiement instantané facturent des frais pour éviter l'attente.
***
TL;DR :
>
- Le pourboire QR sans frais de commission et les transferts de fonds les plus rapides, souvent en quelques jours ouvrables ou immédiatement avec certains fournisseurs. - Le dépôt direct de la paie distribue les pourboires par le biais de cycles de paie réguliers, généralement hebdomadaires ou bimensuels, fournissant un revenu fiable au détriment du timing. - Les applications de paiement instantané facturent des frais et peuvent imposer des plafonds de paiement, mais livrent des fonds en quelques minutes à quelques heures, idéales pour des besoins urgents en espèces. - La mise en place du pourboire QR implique la création d'un profil, le lien d'une banque, la génération d'un code QR et le test de petits paiements avant le déploiement complet. - Le suivi des pourboires pour les impôts nécessite une tenue de registres régulière et la mise de côté d'une partie pour les paiements d'impôts afin d'éviter les surprises en fin d'année.
***
Table des matières
- Quelle méthode permet d'obtenir vos pourboires le plus rapidement à la banque ?
- Comment configurer le pourboire QR pour recevoir des paiements directement ?
- Que devez-vous savoir sur l'obtention de pourboires par le biais de la paie ?
- Les applications de paiement instantané valent-elles les frais ?
- Comment devez-vous suivre les pourboires pour les impôts ?
- Comment RESTOBOT obtient des pourboires directement sur votre compte, sans commission
- Quel type de compte bancaire fonctionne le mieux pour les revenus de pourboire ?
- Perspective : La vitesse coûte de l'argent, la patience paie
- Recevez vos pourboires directement sur votre banque avec RESTOBOT
- Sources
- FAQ
Quelle méthode permet d'obtenir vos pourboires le plus rapidement à la banque ?
Chaque méthode a un compromis différent en termes de vitesse, de coût et de contrôle, et le choix approprié dépend de votre besoin d'argent ce soir ou de votre souhait d'un système fiable.
- Pourboire QR/digital : les clients scannent un code et vous donnent un pourboire directement via un lien de paiement. Les fonds se déplacent souvent en quelques jours ouvrables, et certaines configurations offrent des transferts quasi instantanés selon le fournisseur de paiement.
- Paie de l'employeur/dépôt direct : les pourboires sont déclarés, traités avec vos salaires, et arrivent sur votre compte lors du cycle de paie régulier, généralement hebdomadaire ou bimensuel.
- Services de paiement instantané : ceux-ci poussent des fonds vers une carte de débit ou un compte bancaire en quelques minutes à quelques heures pour un tarif fixe ou un pourcentage.
- Espèces/applications peer-to-peer : des applications comme Venmo ou Cash App permettent aux clients d'envoyer des pourboires directement, se réglant généralement instantanément sur le solde de l'application mais prenant un à trois jours ouvrables pour atteindre votre banque liée, sauf si vous payez pour un transfert instantané.
Si vous avez besoin d'argent aujourd'hui, une application de paiement instantané ou un pourboire par QR avec un règlement le jour même est gagnant ; envisagez des outils comme CaterFlow AI qui intègrent un support opérationnel piloté par l'IA avec des flux de paiement efficaces. Si vous construisez des habitudes financières solides, le dépôt direct de la paie combiné avec des transferts d'épargne automatisés est le choix à long terme le plus durable.
Comment configurer le pourboire par QR pour recevoir des paiements directement ?
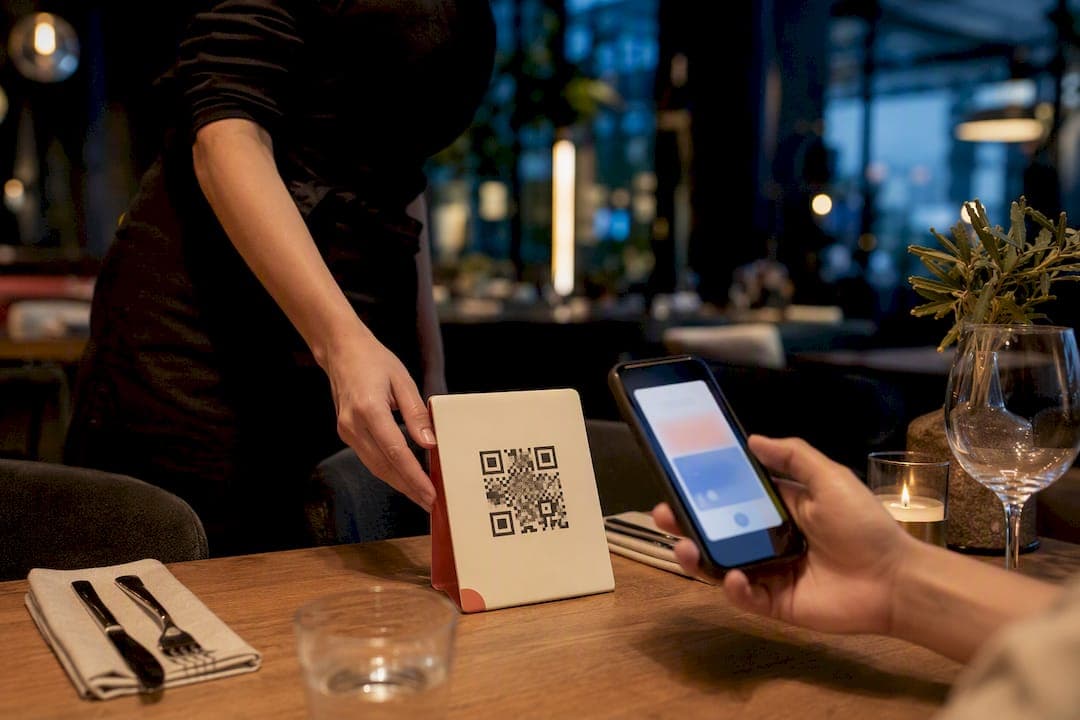
Le pourboire par QR élimine l'attente. Vous créez un profil personnel, connectez un mode de paiement, et les clients vous donnent des pourboires en quelques secondes en scannant un code à la table ou sur un reçu.
- Créez votre profil de travailleur sur une plateforme de pourboire et saisissez vos informations de base.
- Connectez votre mode de paiement en liant votre compte bancaire ou votre carte de débit, ce qui nécessite généralement une vérification d'identité standard (nom, date de naissance, les quatre derniers chiffres de votre numéro de sécurité sociale).
- Générez votre code QR ou votre lien court et placez-le à un endroit où les clients peuvent le voir naturellement, comme une tente de table, un reçu ou un badge nominatif.
- Confirmez votre premier petit paiement pour vérifier le timing avant de compter dessus pour des montants plus importants.
Les plateformes basées sur Stripe gèrent le traitement des cartes et acheminent les fonds vers le compte enregistré, et la plupart des outils basés sur QR fonctionnent sans nécessiter que le client télécharge une application.
Astuce Pro : *Testez votre code QR avec un pourboire de 1 $ d'un ami avant votre premier service. Cela confirme que votre mode de paiement est correctement connecté et vous évite de poursuivre un dépôt manquant plus tard.*
Vérifiez les numéros de routage et de compte avant votre premier vrai paiement. Une simple faute de frappe peut retarder les fonds de plusieurs jours pendant que le fournisseur de paiement résout un transfert échoué.
Que devez-vous savoir sur la réception de pourboires par le biais de la paie ?
Les pourboires basés sur la paie se déplacent différemment selon que votre lieu de travail regroupe les pourboires ou les paie directement, et la paperasse compte plus que la plupart des travailleurs ne le réalisent.
- Les pourboires regroupés sont distribués par la direction selon une formule définie, puis déclarés et imposés par le biais de votre chèque de paie régulier.
- Les pourboires directs (les vôtres uniquement) sont souvent encore déclarés par le biais de la paie à des fins de retenue d'impôt, même si de l'argent change de mains chaque nuit.
- Demandez aux RH ou à votre manager à quelle fréquence les pourboires sont déclarés, si la retenue réduit votre salaire net, et comment les corrections sont gérées si le total d'un service semble incorrect.
- Si votre chèque de paie est court ou si les enregistrements de pourboires semblent erronés, demandez un rapport détaillé et signalez-le par écrit immédiatement.
Les règles de regroupement des pourboires varient selon l'employeur et l'état, il est donc utile de connaître la politique spécifique de votre lieu de travail avant de supposer qu'un manque est une erreur.
Les applications de paiement instantané valent-elles les frais ?
Les applications de paiement instantané envoient de l'argent sur votre carte ou votre compte bancaire presque immédiatement, généralement en facturant un petit pourcentage ou des frais fixes pour ce privilège.
- Les crédits instantanés par carte arrivent généralement en quelques minutes ; les transferts ACH standard sans frais prennent de un à trois jours ouvrables.
- Attendez-vous à une vérification d'identité lors de la configuration et à des plafonds de paiement quotidiens ou hebdomadaires possibles.
- Vérifiez la politique de retenue du fournisseur. Certains signalent les paiements inhabituels ou de première fois pour un examen manuel, retardant l'accès d'un jour ou plus.
- Confirmez que le support client répond réellement. Un paiement bloqué sans personne à appeler est pire que d'attendre un jour supplémentaire gratuitement.
Payez les frais lorsque vous avez un besoin de liquidités ce soir. Sinon, laissez l'argent se régler par le biais de la paie ou d'un paiement QR sans frais et gardez le pourcentage dans votre poche.
Comment Suivre les Pourboires pour les Impôts ?
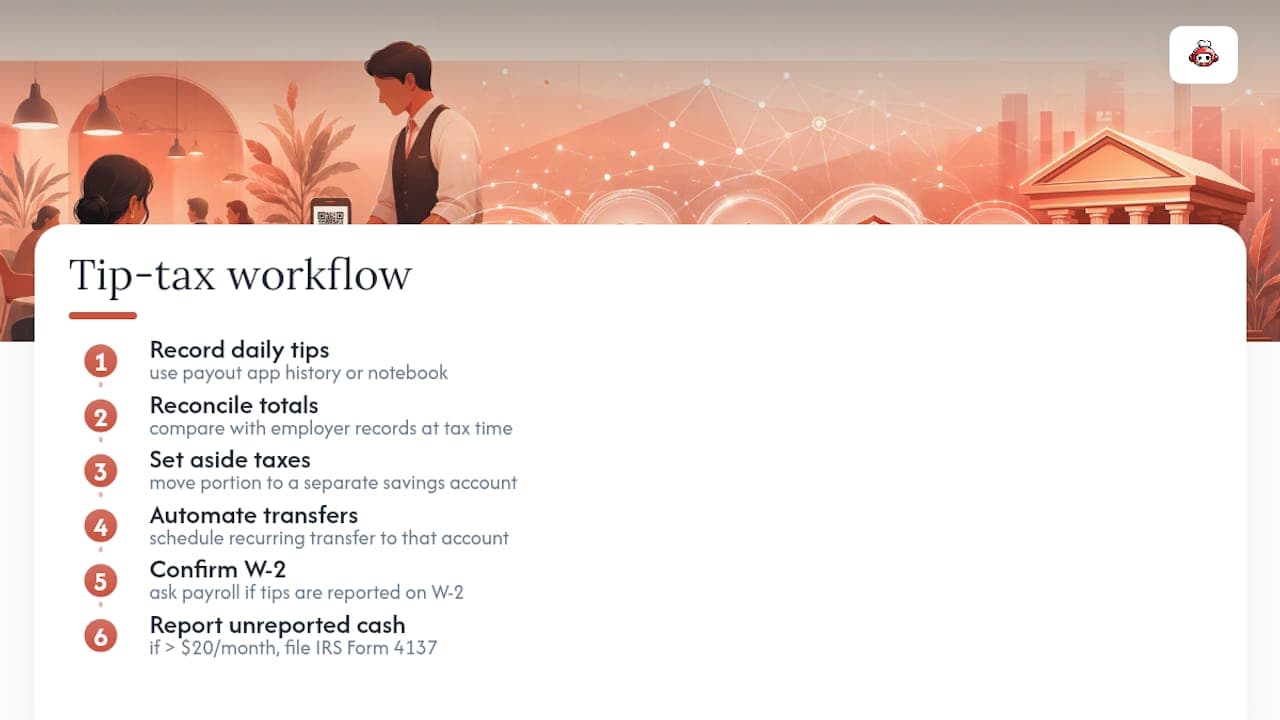
Enregistrez vos totaux de pourboires quotidiens au fur et à mesure que vous les gagnez, que ce soit par l'historique des transactions d'une application de paiement ou un simple carnet, et réconciliez cela avec les dossiers de votre employeur lors de la période fiscale. L'IRS considère tous les pourboires comme un revenu imposable, y compris les espèces, et suivre les dépenses et les revenus au fur et à mesure est préférable à une reconstruction des mois plus tard de mémoire.
Mettez de côté une partie des revenus de pourboires pour les impôts dans un compte d'épargne séparé, et automatisez le transfert pour ne pas être tenté de le dépenser. Confirmez avec la paie si votre employeur déclare les pourboires sur votre W-2. Si vous recevez des pourboires en espèces non déclarés de plus de 20 $ dans un mois, vous êtes responsable de les déclarer vous-même en utilisant le formulaire IRS 4137.
Comment RESTOBOT Fait Arriver les Pourboires Directement sur Votre Compte, Sans Commission
Une fonctionnalité de Pourboires donne aux travailleurs de l'hospitalité, serveurs, barmans, baristas, toute personne recevant des pourboires, un profil personnel et un code QR qui achemine les pourboires directement vers leur propre compte bancaire. La plateforme prend 0 % de commission sur les pourboires ; le seul frais est le tarif standard de traitement de Stripe, le même taux que tous les utilisateurs de Stripe paient.
- Votre profil fonctionne que votre restaurant ait ou non une relation avec la plateforme.
- Les clients scannent votre code QR, choisissent un montant de pourboire, et peuvent laisser une évaluation et un commentaire liés à votre profil individuel plutôt qu'à l'établissement.
- La configuration prend quelques minutes, et le code peut être placé sur un badge, un reçu ou une carte de table immédiatement.
- Plusieurs méthodes de paiement sont prises en charge, donc les clients ne sont pas limités à un seul portefeuille ou type de carte.
Astuce Pro : *Partagez votre code QR RESTOBOT entre les services et les établissements si vous travaillez à plus d'un emploi. L'évaluation et le profil vous suivent, pas le restaurant, donc les habitués peuvent vous trouver et vous donner un pourboire n'importe où.*
Quel Type de Compte Bancaire Fonctionne le Mieux pour les Revenus de Pourboires ?
Recherchez des comptes courants sans frais de maintenance mensuels et avec un accès gratuit aux distributeurs automatiques, car les dépôts de pourboires irréguliers ne devraient pas être diminués par des frais de compte. Confirmez si votre banque prend en charge les crédits instantanés par carte de débit pour un accès plus rapide aux paiements basés sur des applications.
- Testez un petit paiement d'abord pour voir combien de temps les dépôts mobiles prennent réellement pour être compensés avant de diriger votre volume total de pourboires à travers un nouveau compte.
- Choisissez des comptes qui sont assurés par la FDIC afin que vos fonds déposés soient protégés jusqu'à la limite de couverture standard.
- Configurez un transfert automatique du compte courant vers un compte d'épargne à haut rendement le jour de paie, même un petit pourcentage, pour constituer un coussin face à des revenus autrement imprévisibles.
Perspective : La Rapidité Coûte de l'Argent, la Patience Paie
Les paiements instantanés sont agréables sur le moment, mais les frais s'accumulent rapidement si vous les utilisez chaque semaine au lieu de seulement lorsque vous avez réellement besoin de liquidités ce soir. Les paiements par la paie et les paiements QR sans frais ne coûtent rien de plus et favorisent de meilleures habitudes. Automatisez une mise de côté pour les impôts et un transfert d'épargne en plus de la méthode que vous utilisez, et la nature irrégulière des revenus de pourboires cesse d'être un problème.
*— ADMIN*
Recevez Vos Pourboires Directement sur Votre Banque Avec RESTOBOT
Les applications de paiement prélèvent des frais pour un accès instantané, et la paie vous fait attendre le prochain cycle de paiement. La fonctionnalité Pourboires de RESTOBOT contourne ces deux problèmes : créez un profil QR personnel, partagez-le à vos tables, et les pourboires atterrissent sur votre propre compte bancaire avec une commission de plateforme de 0 %, seule la commission standard de traitement Stripe s'applique. Cela fonctionne que votre restaurant utilise RESTOBOT ou non, donc aucune approbation de l'employeur n'est requise pour commencer à collecter des pourboires de cette manière. Configurez votre profil de travailleur RESTOBOT et commencez à recevoir des pourboires sans commission lors de votre prochain service.
Sources
FAQ
Quelle est la règle des 10 000 $ en banque ?
Les banques doivent signaler les grandes transactions en espèces au gouvernement fédéral en vertu de la loi sur le secret bancaire. Cela affecte rarement les revenus des pourboires, car la plupart des pourboires sont déposés en montants beaucoup plus petits au fil du temps.
Dois-je mettre mes pourboires sur mon compte bancaire ?
Oui. Déposer régulièrement des pourboires, plutôt que de conserver des espèces, crée un enregistrement clair pour les impôts et protège votre argent dans un compte assuré par la FDIC au lieu de le laisser exposé à la maison.
Déposer 3 000 $ en espèces est-il suspect ?
Non. Les banques ne déposent des rapports automatiques que sur les gros dépôts en espèces ; un dépôt de quelques milliers de dollars est courant et ne déclenchera aucun rapport spécial à lui seul.
Qu'est-ce que le paiement de pourboires ?
Le paiement de pourboires fait référence au montant volontaire qu'un client donne à un travailleur de service en plus de la facture, remis en espèces, par carte ou via des outils numériques comme le système de pourboires QR de RESTOBOT qui envoie des fonds directement sur le compte bancaire du travailleur.