Najszybszym sposobem na ograniczenie chargebacków w restauracjach jest trójczęściowe rozwiązanie: użyj opisu płatności, który klienci rzeczywiście rozpoznają, wyślij szczegółowe potwierdzenie zamówienia w momencie, gdy płatność zostanie zrealizowana, oraz włącz kontrole CVV i AVS dla każdego zamówienia bez obecności karty. Te trzy kroki eliminują większość sporów związanych z "Nie rozpoznaję tej opłaty", co jest najczęstszym powodem, z którym borykają się firmy z branży gastronomicznej. Wszystko inne, od pakietów dowodowych CE3.0 po sieci alertów, ma znaczenie, ale jest mniej istotne niż poprawne wdrożenie tych podstawowych zasad.
***
TL;DR:
>
- Rozpoznawanie opłat za pomocą znajomego opisu płatności, zapewnienie natychmiastowych szczegółowych potwierdzeń oraz włączenie kontroli CVV i AVS może wyeliminować większość sporów w restauracjach. - Większość chargebacków wynika z dezorientacji klientów co do opłat, a nie z oszustw, co czyni jasność i komunikację kluczowymi w zapobieganiu. - Oznaczaj i analizuj spory według przyczyny, aby zapewnić ukierunkowane zapobieganie, koncentrując się na praktykach operacyjnych przed inwestowaniem w zaawansowane oprogramowanie do wykrywania oszustw. - Warstwowe kontrole oszustw, takie jak AVS, CVV, 3D Secure i ocena ryzyka oszustwa, pomagają zmniejszyć liczbę sporów związanych z zamówieniami bez obecności karty, nie ograniczając nadmiernie legalnej sprzedaży. - Budowanie silnych dowodów za pomocą szczegółowych zapisów zamówień i terminowych odpowiedzi pomaga skutecznie wygrywać spory i obniżać ogólne koszty.
***
Spis treści
- Jakie chargebacki napotykają właściciele restauracji
- Lista kontrolna zapobiegania operacyjnego, którą restauracje mogą wdrożyć w tym tygodniu
- Kontrole płatności i oszustw dla zamówień dostawczych, online i telefonicznych
- Budowanie przekonujących dowodów i wykorzystanie CE3.0 do wygrywania sporów
- Podręcznik operacyjny: Polityki, szkolenia i proste audyty
- Metryki, które mówią, kiedy walczyć, a kiedy zwracać
- Perspektywa operatora restauracji z RESTOBOT
- Najlepsze praktyki komunikacji, które redukują spory
- Dlaczego zapobieganie jest lepsze niż reaktywna praca nad sporami
- Gdzie RESTOBOT pasuje do twojego planu zapobiegania chargebackom
- Źródła
- FAQ
Jakie chargebacki napotykają właściciele restauracji
Chargeback kosztuje restaurację znacznie więcej niż sporny rachunek. Stripe szacuje średni bezpośredni koszt na około 128 USD za chargeback po dodaniu opłat procesora, nie uwzględniając czasu menedżera na zbieranie paragonów, utraconych kosztów żywności ani ryzyka przekroczenia progu wskaźnika sporów procesora i całkowitej utraty konta handlowego.
Nie każdy chargeback wynika z tego samego problemu, więc rozwiązanie zależy od tego, która przyczyna dominuje w twoim dzienniku sporów:
- Oszustwo kryminalne: skradzioną karta używana do zamówień na wynos lub dostawy, często sygnalizowana przez niedopasowane adresy rozliczeniowe i dostawy.
- Oszustwo przyjazne (nadużycie ze strony pierwszej): legalny klient kwestionuje opłatę, którą autoryzował, czasami z powodu nieporozumienia, czasami celowo.
- Błąd sprzedawcy: podwójne opłaty z powodu ponownego wprowadzenia, błędna kwota napiwku lub usterka POS podczas ruchu w zatłoczony piątek.
- Spory dotyczące dostawy/braku odbioru: zamówienie nigdy nie dotarło, dotarło błędnie lub dotarło tak późno, że klient je odrzucił.
Pobierz swoje ostatnie 90 dni sporów i oznacz każdy z nich według przyczyny, zanim wydasz dolara na nowe narzędzia. Restauracje, które pomijają ten krok, mają tendencję do kupowania oprogramowania do wykrywania oszustw na problem, który w rzeczywistości był problemem z paragonem.
Lista kontrolna zapobiegania operacyjnego, którą restauracje mogą wdrożyć w tym tygodniu
Większość chargebacków w restauracjach wynika z czegoś, czego klient nie rozpoznał na swoim wyciągu, a nie z oszustwa. Najpierw napraw problem z rozpoznawaniem.
- Ustaw i przetestuj swój opis rozliczeniowy. Nazwa na twoim wyciągu powinna odpowiadać nazwie w twoim sklepie, twojej liście Google i twojej stronie internetowej, a nie nazwie LLC na twojej umowie najmu. Rozpoznawalny opis to jedna z najwyżej ocenianych poprawek dostępnych i nie kosztuje nic, aby zmienić go przez pulpit nawigacyjny twojego procesora płatności. Złóż zamówienie testowe samodzielnie i sprawdź, co pojawia się na twoim własnym wyciągu kart.
- Wyślij prawdziwe potwierdzenie, a nie tylko paragon. Każde zamówienie online, telefoniczne lub dostawcze powinno wywołać e-mail lub SMS z identyfikatorem zamówienia, szczegółową listą, kwotą obciążoną oraz bezpośrednim linkiem lub numerem telefonu do wsparcia, jak wyjaśniono w roli zamawiania jedzenia online dla restauracji i klientów. Ta jedna wiadomość rozwiązuje dużą część nieporozumień "co to za opłata" zanim dotrze do banku.
- Umieść zasady zwrotów i anulacji w miejscach, gdzie ludzie naprawdę patrzą. Podaj swoją politykę przy kasie i powtórz ją w wiadomości potwierdzającej, w prostym języku: jak długo trwa zwrot, jak anulować zaliczkę na rezerwację, co się dzieje w przypadku braku przybycia.
- Zacieśnij swój POS, aby zatrzymać podwójne opłaty. Szkol personel, aby czekał na odpowiedź terminala przed ponownym próbowaniem przesunięcia, i ustaw swój POS, aby oznaczał lub blokował drugą opłatę na tym samym paragonie w krótkim oknie czasowym.
Pro Tip: *Wydrukuj swój numer telefonu i e-mail wsparcia na paragonie w rozmiarze czcionki, który osoba powyżej 40 roku życia może rzeczywiście przeczytać bez okularów. Zaskakująca liczba sporów "oszustwo" to po prostu ktoś, kto nie mógł znaleźć, jak do ciebie zadzwonić.*
Kontrola płatności i oszustw dla zamówień dostawczych, online i telefonicznych
Zamówienia bez obecności karty, zamówienia telefoniczne, aplikacje dostawcze zsynchronizowane z twoim POS oraz zakupy w sieci niosą najwyższe ryzyko oszustwa, ponieważ nikt nie przesuwa fizycznej karty. Nakładaj swoje kontrole zamiast wybierać jedną:
- AVS (System Weryfikacji Adresu) sprawdza adres rozliczeniowy w porównaniu do tego, co jest zapisane u wydawcy karty. Wymagaj zgodności dla zamówień dostawczych powyżej ustalonego przez Ciebie progu kwotowego.
- CVV potwierdza, że osoba wprowadzająca dane karty ma ją w ręku. Nigdy nie wyłączaj tej opcji, aby zaoszczędzić kilka sekund przy kasie.
- 3DS (3D Secure) dodaje krok weryfikacji po stronie banku dla płatności online. Warto go włączyć dla zamówień cateringowych o wyższej wartości lub zaliczek na prywatne wydarzenia, ale wprowadza to dodatkowe utrudnienia, więc pomiń to przy zamówieniu na lunch za 14 dolarów.
- Kontrole prędkości oznaczają tę samą kartę lub urządzenie próbujące złożyć kilka zamówień w krótkim czasie, co jest klasycznym znakiem testowania kart.
- Ocena oszustw oparta na ML, wbudowana w narzędzia takie jak Stripe Radar, ocenia każdą transakcję w czasie rzeczywistym i może automatycznie zablokować te najbardziej ryzykowne przed autoryzacją.
- Sieci alertowe takie jak Verifi, Ethoca i Visa's Order Insight oznaczają nadchodzący spór, zanim stanie się on formalnym chargebackiem, dając Ci czas na ciche zwrócenie pieniędzy i ochronę swojego wskaźnika sporów.
Wymiana jest realna: zbyt duża ilość utrudnień przy zamówieniu na kolację za 20 dolarów zabija konwersje szybciej niż oszustwo, które zapobiega. Monitoruj swój wskaźnik fałszywych odmów tak samo uważnie, jak wskaźnik oszustw, ponieważ odrzucone legalne zamówienie kosztuje firmę gastronomiczną więcej, w stosunku do marży, niż w większości kategorii detalicznych.
Budowanie Przekonujących Dowodów i Wykorzystanie CE3.0 do Wygrywania Sporów
Wygranie sporu to ćwiczenie w dopasowywaniu: zidentyfikuj kod powodu, następnie zbierz dokładny typ dowodu, którego ten kod wymaga, a następnie złóż go przed terminem swojego nabywcy. Większość nabywców daje sprzedawcom 10 do 35 dni na odpowiedź, a cały proces sporu może trwać do 120 dni, więc traktuj zegar jako pilny od pierwszego dnia.
Dopasuj swoje dowody do kodu, z którym walczysz:
- Nieautoryzowana transakcja: wyniki dopasowania AVS/CVV, adres IP i identyfikator urządzenia w momencie zamówienia, potwierdzenie dostawy z podpisem lub zdjęciem.
- Brak odbioru/problemy z usługą: znaczniki czasowe śledzenia kuriera, zdjęcie dostawy, znacznik czasu POS pokazujący, że zamówienie opuściło kuchnię, dziennik komunikacji z klientem.
- Anulowanie lub podwójne obciążenie: Twoja polityka anulowania pokazana przy kasie, oryginalny identyfikator transakcji obok spornego, potwierdzenie zwrotu, jeśli już zostało wydane.
W przypadku sporów dotyczących nadużyć ze strony pierwszej, standard CE3.0 Visa pozwala Ci przenieść odpowiedzialność z powrotem na posiadacza karty, jeśli możesz pokazać dwie wcześniejsze, niekwestionowane transakcje od tego samego klienta, w wieku od 120 do 365 dni, dzielące co najmniej dwa dopasowane punkty danych, z których jeden musi być identyfikatorem urządzenia lub adresem IP. Przechowuj te rekordy w archiwum i w łatwy sposób dostępne; nie będziesz miał czasu na ich szukanie, gdy spór się pojawi.
Operacyjny Podręcznik: Polityki, Szkolenia i Proste Audyty
Większość chargebacków spowodowanych błędami sprzedawców można zapobiec dzięki trzem nawykom, a nie nowemu oprogramowaniu.
- Napisz swoją politykę zwrotów i anulacji w jednym akapicie prostym językiem, a następnie umieść ją przy kasie, w stopce swojej strony internetowej oraz w każdym e-mailu potwierdzającym.
- Daj pracownikom skrypt i limit eskalacji. Zniecierpliwiony klient, który otrzymuje prawdziwą odpowiedź od menedżera w ustalonym limicie kwotowym, rzadko dzwoni do swojego banku. Szybka, widoczna obsługa klienta konsekwentnie przekształca potencjalne spory w wewnętrzne rozwiązania.
- Rekoncyliuj codziennie, a nie miesięcznie. Pięciominutowa kontrola transakcji z danego dnia w porównaniu do logu POS wychwytuje podwójne obciążenie, zanim klient to zauważy, nie mówiąc już o jego zakwestionowaniu.
Metryki, które mówią, kiedy walczyć, a kiedy zwracać
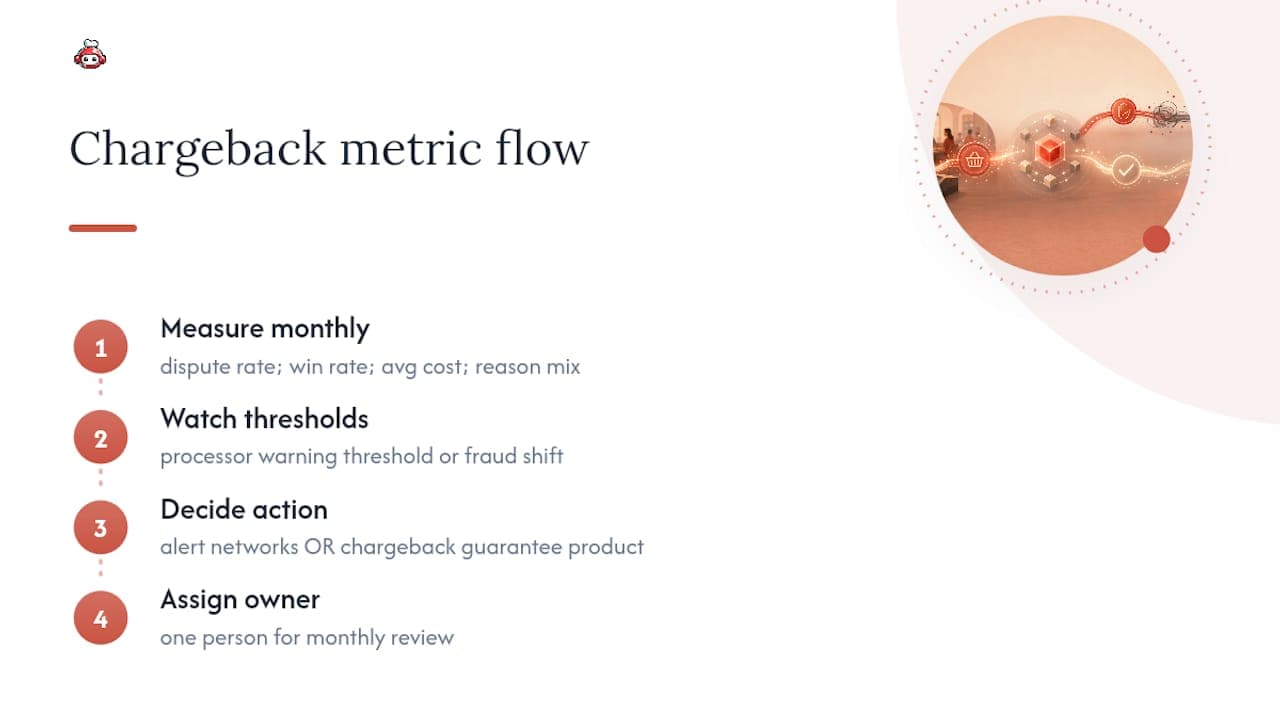
Śledź cztery liczby miesięcznie: wskaźnik sporów (spory podzielone przez całkowite transakcje), wskaźnik wygranych w sporach, które kwestionujesz, średni koszt zwrotu oraz mix kodów przyczyn. Jeśli twój wskaźnik sporów zbliża się do progu ostrzegawczego twojego procesora, lub spory oznaczone jako oszustwo zaczynają przewyższać te związane z przyjaznym oszustwem, to sygnał, aby zainwestować w sieci alertów lub produkt gwarancji zwrotu, zamiast walczyć z przypadkami jeden po drugim. Przypisz jedną osobę, nawet na pół etatu, do miesięcznego przeglądu tych liczb. Spory, które nie są przypisane do nikogo, są ignorowane, aż staną się wzorcem.
Perspektywa operatora restauracji z RESTOBOT
RESTOBOT współpracuje z restauracjami prowadzącymi sprzedaż stacjonarną, dostawy i zamówienia telefoniczne, a wzór się powtarza: zamówienie przy stole opłacone kodem QR rzadko jest kwestionowane, zamówienie telefoniczne wprowadzone ręcznie bez potwierdzenia SMS często jest kwestionowane, a zamówienie dostarczone przez stronę trzecią bez linku do śledzenia jest kwestionowane najczęściej. Rozwiązanie skaluje się z ryzykiem.
Najlepsze praktyki komunikacji, które redukują spory
Każdy spór, który zapobiegasz poprzez komunikację, to taki, którego nigdy nie musisz rozwiązywać, a ta matematyka sprzyja wczesnemu rozmawianiu z klientami zamiast budowaniu pliku dowodowego później. Potwierdź każde zamówienie w momencie, gdy płatność zostanie zrealizowana, a nie godzinę później, gdy klient już zapomniał o jego złożeniu. Używaj języka, który osoba rozpoznaje: rzeczywista nazwa twojej restauracji, a nie wewnętrzny identyfikator handlowy procesora płatności.
Kiedy coś idzie nie tak, wyprzedź sytuację. Jeśli dostawa spóźnia się o 25 minut, wiadomość tekstowa informująca o tym i oferująca kod rabatowy kosztuje cię kilka dolarów i zazwyczaj powstrzymuje klienta przed kwestionowaniem całego zamówienia później. Cisza to to, co popycha klienta w stronę jego banku zamiast twojej infolinii.
Ułatw dotarcie do prawdziwej osoby. E-mail wsparcia, na który odpowiedź zajmuje trzy dni, gwarantuje, że pewien procent klientów się poddaje i dzwoni do swojego wydawcy karty, ponieważ zwrot z banku jest szybszy niż czekanie na ciebie. Umieść numer telefonu lub opcję czatu na żywo w widocznym miejscu, a nie ukrytą trzy kliknięcia głęboko na stronie kontaktowej.
Śledź również po zwrotach. Krótka notatka potwierdzająca, że zwrot został przetworzony i wskazująca czas, w którym pojawi się na ich wyciągu, zamyka temat i powstrzymuje klienta przed kwestionowaniem obciążenia, które już było odwracane. Ta pojedyncza wiadomość rozwiązuje więcej sporów opartych na nieporozumieniach niż jakiekolwiek narzędzie oceny oszustw, ponieważ problem, który rozwiązuje, nie jest oszustwem. To klient, który nie wiedział, co stało się z jego pieniędzmi.
Dlaczego zapobieganie jest lepsze niż reaktywna praca nad sporami
Narzędzia do obsługi chargebacków przyciągają dużo uwagi, ale zwrot z jasnego opisu rozliczeniowego i potwierdzenia zamówienia w tej samej minucie przewyższa prawie każdą platformę do zarządzania sporami na rynku. Te dwa rozwiązania nic nie kosztują do wdrożenia i rozwiązują kod powodu, który dominuje w większości dzienników sporów restauracyjnych: prosta brak rozpoznania. Napraw to, zanim kupisz cokolwiek innego.
*— ADMIN*
Gdzie RESTOBOT wpisuje się w Twój plan zapobiegania chargebackom
Większość tego, co zatrzymuje chargeback, to dokumentacja, którą powinieneś już mieć: szczegółowy paragon, spójna nazwa na wyciągu, znacznik czasu dostawy, historia zamówień, którą możesz pobrać w kilka sekund zamiast przeszukiwać eksport POS o 23:00. RESTOBOT automatycznie centralizuje te dowody. Każde zamówienie złożone przez Twoją stronę internetową lub kanały wiadomości generuje szczegółowe potwierdzenie z identyfikatorem zamówienia, zamawianie przez QR przy stole zmniejsza błędy wprowadzania danych, które powodują podwójne obciążenia, a koordynacja dostaw przez partnerów zewnętrznych daje Ci ślad śledzenia, jeśli kiedykolwiek pojawi się spór o brak paragonu. Najpierw napraw swoje podstawy operacyjne, a następnie zapoznaj się z planami MENU i FULL, aby zobaczyć, który zestaw funkcji odpowiada Twojemu wolumenowi zamówień, lub sprawdź stronę Online tips, jeśli spory dotyczące opłat za usługi również są częścią Twojego problemu.
Źródła
FAQ
Czy istnieje sposób na zapobieganie chargebackom?
Tak. Restauracje, które używają rozpoznawalnego opisu rozliczeniowego, wysyłają natychmiastowe szczegółowe potwierdzenia i umożliwiają sprawdzanie CVV i AVS, zapobiegają większości sporów, zanim się zaczną. Dodanie sieci alertów, takich jak Verifi lub Ethoca, wychwytuje większość tego, co umyka.
Co się stanie, jeśli złożysz chargeback w restauracji?
Procesor płatności restauracji natychmiast wycofuje sporne środki z konta sprzedawcy, często zanim restauracja zobaczy roszczenie, i dodaje opłatę za spór. Ta opłata plus utracony koszt jedzenia i czas pracowników wynosi średnio około 128 USD za chargeback.
Czy mogę iść do więzienia za chargebacki?
Złożenie fałszywego chargebacku za coś, co faktycznie otrzymałeś, może kwalifikować się jako oszustwo, ale oskarżenia kryminalne są rzadkie i zazwyczaj zarezerwowane dla dużych, powtarzających się, celowych przypadków. Większość sporów związanych z przyjaznym oszustwem rozwiązywana jest przez proces sporowy sieci kart, a nie w sądach.
Dlaczego firmy nienawidzą chargebacków?
Chargebacki kosztują więcej niż sporna sprzedaż, ponieważ dodają opłaty procesora, czas pracowników na zbieranie dowodów i utracony towar oprócz zwróconej kwoty. Wysoki wskaźnik sporów może również narażać konto sprzedawcy restauracji na ryzyko u jej procesora płatności, co jest znacznie większym problemem niż jakikolwiek pojedynczy spór.